
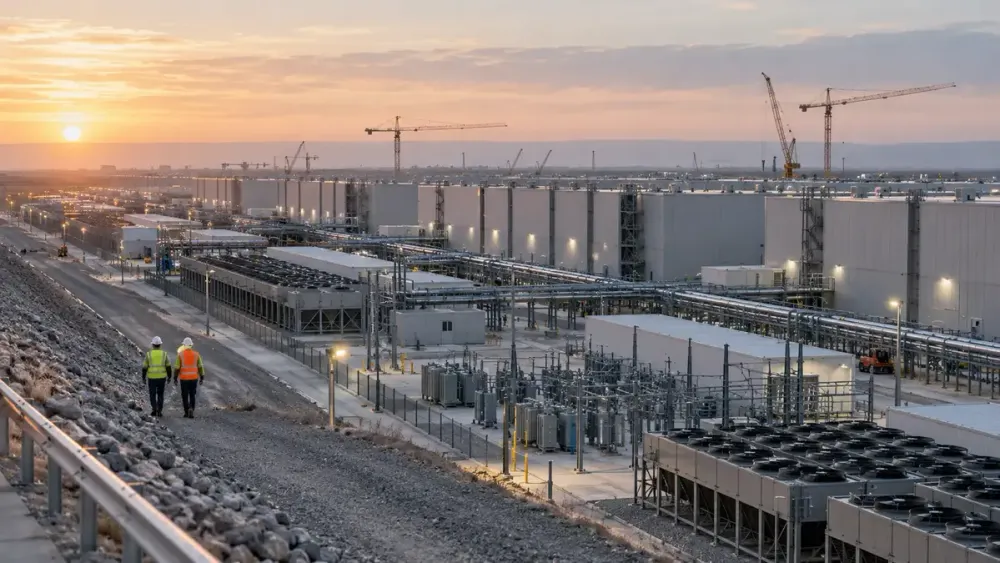
Según una nueva proyección de referencia, el gasto mundial en centros de datos podría alcanzar los 31,6 billones de dólares hasta 2050, lo que convertiría el desarrollo de la inteligencia artificial en uno de los mayores programas de inversión de la historia antes de que el sector haya demostrado ganancias de ingresos o productividad a una escala comparable.
La estimación, publicada por PwC y analizada con mayor detalle por Reuters el sábado, es una previsión, no una inversión ya comprometida. Abarca el gasto de capital en centros de datos en 46 países y territorios e incluye la sustitución periódica de servidores, procesadores y equipos de red. Aun así, su magnitud ilustra la creciente brecha entre la infraestructura física planificada para la IA y la rentabilidad económica necesaria para su sostenibilidad.
Esa brecha no demuestra la existencia de una burbuja de IA, ni significa que la infraestructura carezca de valor duradero. Los ferrocarriles y las redes de internet sobrevivieron a las quiebras de empresas que invirtieron en exceso durante auges tecnológicos anteriores. Sin embargo, sí traslada la pregunta inmediata de si los sistemas de IA pueden realizar tareas útiles a si las empresas pueden convertir esas capacidades en suficientes ingresos antes de que los costos de financiación, la obsolescencia del hardware y los riesgos de construcción se hagan presentes.
La previsión de 31,6 billones de dólares
El informe Global Data Centre Outlook de PwC proyecta que el gasto anual en centros de datos aumentará de aproximadamente 800 mil millones de dólares en 2026 a 1,8 billones de dólares en 2050. Su escenario central arroja un total acumulado de 31,6 billones de dólares; una adopción más rápida de la IA podría elevar la cifra a cerca de 50 billones de dólares. Estos son escenarios modelados, no gastos garantizados.
El gasto difiere del de la infraestructura tradicional porque gran parte se destina a equipos informáticos de corta duración, en lugar de hormigón y acero. Los procesadores avanzados y los sistemas asociados pueden requerir reemplazo en pocos años, ya que los modelos más nuevos ofrecen mayor rendimiento por vatio. Un centro de datos puede seguir siendo útil durante décadas, pero la costosa tecnología que contiene puede depreciarse mucho más rápido. Esto genera una necesidad de capital recurrente incluso después de que los edificios, las conexiones eléctricas y los sistemas de refrigeración estén terminados.
El modelo de PwC también depende de la demanda, el acceso a la electricidad, el suministro de chips, la regulación y el ritmo de adopción de la IA por parte de las empresas. Cada variable puede influir considerablemente en el total. Por lo tanto, la cifra principal refleja la magnitud de la trayectoria actual del sector, no una factura definitiva que la economía global deba pagar.
Una brecha de ingresos de 4,2 billones de dólares
La prueba más inmediata proviene de la estimación de Bain & Company sobre lo que se necesitaría para respaldar el gasto en infraestructura previsto para 2031. Como resume MarketWatch, la inversión anual en infraestructura de IA podría alcanzar los 1,5 billones de dólares. Si el gasto de capital representa aproximadamente una cuarta parte de los ingresos del sector, el mercado necesitaría generar unos 6 billones de dólares en ingresos anuales para mantener ese nivel.
Bain identificó entre 1,2 y 1,8 billones de dólares en ingresos provenientes de suscripciones, publicidad y mejoras en la productividad empresarial, dejando aún hasta 4,2 billones de dólares por descubrir. Entre los posibles nuevos mercados se incluyen las máquinas autónomas, la robótica industrial, el descubrimiento de fármacos asistido por IA y los nuevos materiales. Estas oportunidades podrían crecer considerablemente, pero las previsiones no se traducen en ventas, y muchas dependen de avances técnicos o cambios en el comportamiento empresarial que aún no se han producido.
El desafío de los ingresos es especialmente importante porque el ciclo de inversión está cada vez más interconectado. Los fabricantes de chips financian a sus clientes, los proveedores de servicios en la nube firman acuerdos de capacidad a largo plazo y los desarrolladores de IA se comprometen con infraestructura que los proveedores utilizan posteriormente para justificar su expansión. Estos acuerdos pueden acelerar la construcción, pero también pueden concentrar el riesgo si la demanda prevista se retrasa.
La evidencia sobre la productividad sigue siendo contradictoria
La justificación económica para el desarrollo se basa, en parte, en el aumento de la productividad laboral gracias a la IA. Las previsiones de la Oficina de Presupuesto del Congreso (CBO) para el periodo 2026-2036 anticipan que una mayor adopción de la IA generativa contribuirá a un crecimiento más rápido de la productividad. Al mismo tiempo, la CBO proyecta que el crecimiento económico real se moderará a finales de la década, a medida que se ralentice el crecimiento demográfico y persistan otras limitaciones. Esto concuerda con el hecho de que la IA ofrece un beneficio significativo, aunque sin generar de inmediato las ganancias extraordinarias necesarias para justificar cada plan de valoración o construcción actual.
La evidencia del mercado laboral también es desigual. Un estudio revisado del Laboratorio de Economía Digital de Stanford reveló que el empleo entre los trabajadores de 22 a 25 años en ocupaciones con alta exposición a la IA era un 19 % inferior al que habría sido si hubiera seguido el ritmo de sus pares menos expuestos. Sin embargo, los investigadores no encontraron un desplazamiento generalizado en toda la economía. También advirtieron que la brecha estimada se reduce al considerar ciertos controles, que algunas tendencias divergentes precedieron al uso generalizado de la IA generativa y que el efecto es más fuerte en su muestra de empresas de nómina que en los datos de encuestas nacionales.
Estos hallazgos demuestran por qué la productividad no puede inferirse simplemente del gasto o la adopción de software. La IA puede reducir el tiempo necesario para algunas tareas, mientras que las empresas absorben los ahorros a través de la experimentación, los costos de integración o la reducción de contrataciones, en lugar de un crecimiento cuantificable de la producción. Los beneficios pueden ser reales, pero no se materializan con la suficiente rapidez como para cubrir los compromisos financieros adquiridos durante la implementación.
¿Qué justificaría la inversión?
La evidencia más sólida sería un crecimiento sostenido de los ingresos provenientes de productos de IA fuera de las empresas que financian la infraestructura, junto con mejoras cuantificables en la productividad en todos los sectores. El aumento en la utilización de los centros de datos existentes, los contratos duraderos con los clientes y la reducción de los costos de computación también reforzarían esta postura. Por el contrario, los repetidos retrasos en los proyectos, el bajo uso de la capacidad o la dependencia de la financiación circular aumentarían el riesgo de que la expansión haya superado la demanda.
Por ahora, la industria está invirtiendo sin tener pruebas concluyentes. La proyección de 31,6 billones de dólares podría parecer conservadora si la IA crea nuevos mercados importantes, o excesiva si los beneficios se manifiestan lentamente. Es importante destacar que la capacidad de infraestructura y el valor económico no son lo mismo. La próxima fase de la carrera por la IA se juzgará menos por la capacidad de las empresas de computación que puedan desarrollar y más por la cantidad de resultados duraderos que los clientes puedan generar con ella.











