
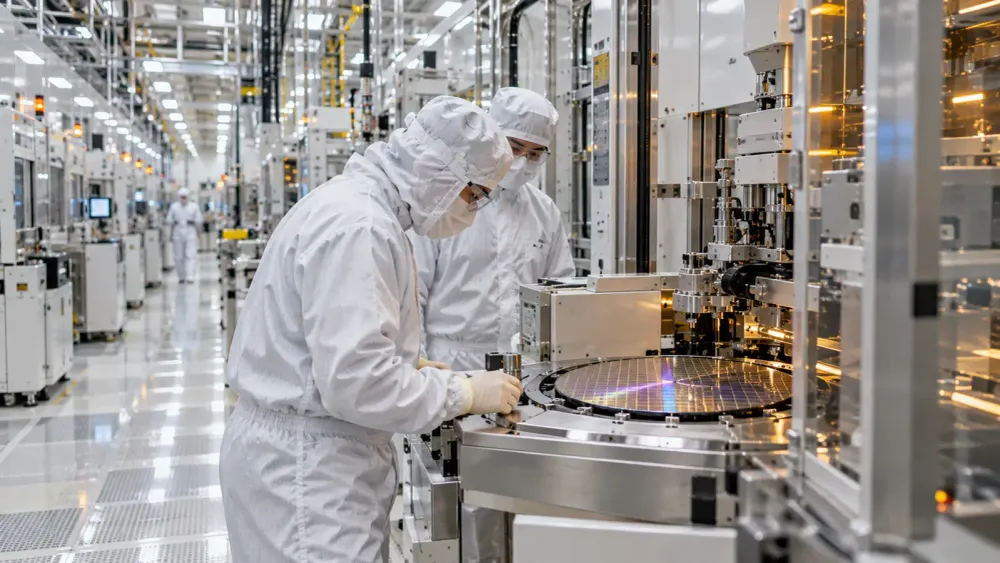
Taiwan Semiconductor Manufacturing Co. se prepara para la presentación de su informe de resultados del tercer trimestre con la expectativa de obtener otro beneficio récord, ya que la demanda de los chips y el embalaje avanzados utilizados en los sistemas de inteligencia artificial continúa superando al mercado general de semiconductores.
Según una estimación de 16 analistas recopilada por LSEG y publicada el lunes por Reuters, TSMC prevé obtener un beneficio neto de aproximadamente 746.300 millones de dólares taiwaneses (unos 23.400 millones de dólares estadounidenses) en el trimestre comprendido entre julio y septiembre. Esto representaría un aumento del 65% con respecto al año anterior y el sexto trimestre consecutivo de ganancias récord. La estimación sigue siendo una previsión, no un resultado publicado; TSMC tiene previsto publicar sus cifras completas el jueves.
Los ingresos ya apuntan a un trimestre récord
La estimación de beneficios se basa en datos de ingresos que confirman la solidez de la demanda. En su informe presentado ante la SEC indicó que los ingresos de septiembre alcanzaron los 511.860 millones de dólares taiwaneses, un 54,6% más que en septiembre de 2025. Los ingresos de los primeros nueve meses de 2026 totalizaron 3,90 billones de dólares taiwaneses, un 41,1% más que en el mismo periodo del año anterior.
Sumando las cifras de julio, agosto y septiembre de la compañía, los ingresos del tercer trimestre ascienden a aproximadamente 1,49 billones de dólares taiwaneses, un 50 % más que en el mismo trimestre del año anterior y por encima de las estimaciones del mercado. Reuters calculó por separado el mismo total trimestral a partir de las divulgaciones mensuales de TSMC. Sin embargo, los ingresos de septiembre fueron un 0,6 % inferiores a los de agosto, lo que nos recuerda que incluso un rápido crecimiento anual no elimina la variabilidad habitual entre meses.
El resultado también superó el límite superior de las previsiones previas de TSMC, basadas en dólares. En su página oficial de resultados, la compañía indica una previsión de ingresos para el tercer trimestre de entre 44.600 y 45.800 millones de dólares, un margen bruto del 65 % al 67 % y un margen operativo del 56 % al 58 %. El beneficio final dependerá de las fluctuaciones cambiarias, la combinación de productos, la utilización de la capacidad y los costes, por lo que los ingresos por sí solos no pueden confirmar la estimación de beneficios de los analistas.
Los aceleradores de IA están transformando el ciclo de los chips
La posición de TSMC es singular, ya que fabrica procesadores diseñados por muchas de las empresas que compiten en inteligencia artificial, computación de alto rendimiento y electrónica de consumo. Si bien la compañía no divulga los ingresos por cliente en sus informes mensuales, es un importante proveedor de Nvidia y Apple. Esto confiere a sus resultados una relevancia que trasciende a una sola empresa: ofrecen una medida de la rapidez con la que la inversión en infraestructura de IA se traduce en pedidos de los procesos de fabricación más avanzados.
El informe del segundo trimestre de TSMC proporciona la base oficial más clara. Los ingresos aumentaron un 36 % y el beneficio neto un 77,4 % con respecto al año anterior. Los chips fabricados con procesos de 7 nanómetros o más avanzados representaron el 77 % de los ingresos por obleas, incluyendo un 30 % de la tecnología de 3 nanómetros y un 3 % del proceso de 2 nanómetros, que recientemente se encuentra en fase de expansión. La dirección indicó que prevé una demanda continua y sólida de tecnología de vanguardia en el tercer trimestre.
El empaquetado avanzado es otro factor limitante. Los aceleradores de IA suelen combinar múltiples componentes de computación y memoria en paquetes complejos, lo que hace que la capacidad de empaquetado sea casi tan importante como la producción de obleas. Reuters informó que la demanda de la tecnología de chips sobre obleas sobre sustrato (CoWoS) de TSMC se mantiene sólida. Por lo tanto, un beneficio récord reflejaría tanto la fabricación de vanguardia como la capacidad de la empresa para expandir los sistemas de empaquetado necesarios para convertir chips individuales en procesadores de IA listos para su uso.
La expansión en Arizona eleva la apuesta de Estados Unidos
El fuerte aumento de las ganancias está financiando una expansión significativa de su infraestructura manufacturera. TSMC anunció que su inversión prevista en Arizona se ha ampliado a 265 mil millones de dólares. El plan de la compañía en Arizona incluye seis fábricas de chips lógicos, dos instalaciones de empaquetado avanzado y un centro de investigación, además de plantas adicionales destinadas a tecnologías de 2 nanómetros y menores. Su primera fábrica en Phoenix inició la producción a gran escala a finales de 2024, mientras que la segunda tiene previsto comenzar la producción en volumen en la segunda mitad de 2027.
Esta expansión es estratégicamente importante porque Estados Unidos depende en gran medida de Taiwán para la fabricación de chips de última generación. Associated Press informó en julio que TSMC incrementó su compromiso en Estados Unidos en 100 mil millones de dólares, al tiempo que elevó sus previsiones de ingresos y su plan de inversión para 2026. La inversión en Arizona no elimina la concentración de la cadena de suministro de la noche a la mañana: la construcción, la homologación y la ampliación de las fábricas requieren años, y TSMC continúa operando su base de fabricación más extensa en Taiwán. Sin embargo, sí crea un segundo clúster de producción importante para chips y empaques avanzados.
Lo que debe aclarar el informe del jueves
Cuando TSMC publique sus resultados, los inversores se centrarán en tres preguntas. La primera es si la previsión de crecimiento de beneficios del 65% resulta ser precisa. La segunda es si la dirección revisará al alza sus previsiones de ingresos para todo el año tras superar las expectativas de ventas del tercer trimestre. La tercera es con qué rapidez podrá la empresa ampliar su capacidad de producción de 2 nanómetros y CoWoS sin mermar los márgenes debido al aumento de los costes de construcción, mano de obra y equipos.
La evidencia disponible es sólida en cuanto a ingresos, ya que TSMC ya presentó sus cifras mensuales, pero menos concluyente en cuanto a ganancias y demanda futura. Las estimaciones de los analistas pueden variar, y los pedidos realizados durante la implementación de IA no garantizan que los clientes obtengan rentabilidades atractivas en su infraestructura. Las fluctuaciones cambiarias y el calendario de entregas a los clientes también pueden afectar los márgenes trimestrales, incluso cuando la demanda subyacente se mantiene firme. Por ahora, los datos de fabricación muestran que el gasto no se ha ralentizado en las fundiciones. Los resultados del jueves pondrán a prueba si este crecimiento del volumen continúa traduciéndose en una rentabilidad récord.










