General Motors autorizó el 20 de octubre una recompra de acciones plurianual por valor de 20.000 millones de dólares, al tiempo que redujo sus previsiones de beneficios para el ejercicio completo, combinando los sólidos resultados del tercer trimestre con un pronóstico más cauteloso. Su informe financiero mostró unos ingresos de 50.000 millones de dólares, un beneficio neto atribuible a los accionistas de 3.300 millones de dólares y un beneficio ajustado antes de intereses e impuestos de 4.100 millones de dólares.
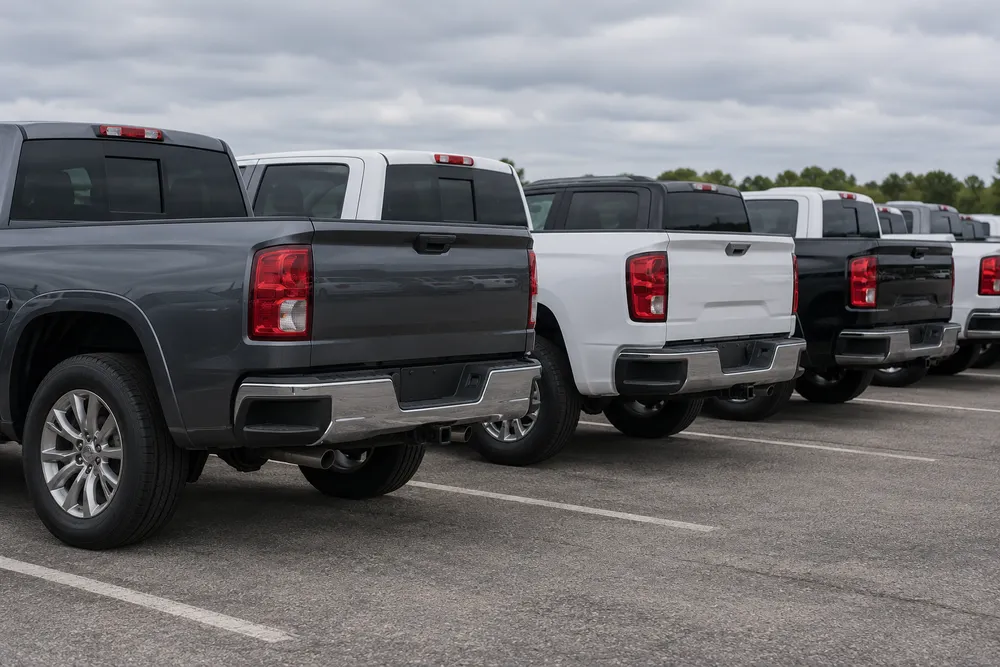
La tensión reside en el equilibrio entre la rentabilidad de los camiones y el aumento de los costos de producción. Reuters informó que una mayor proporción de camionetas grandes y una menor cantidad de vehículos eléctricos contribuyeron a las ganancias. El margen de beneficio ajustado de Norteamérica alcanzó el 8,7%, frente al 6,2% del año anterior. Sin embargo, el punto medio revisado de las ganancias anuales ajustadas por acción de GM quedó por debajo de la estimación de Wall Street citada por Reuters.
Según Investopedia, las acciones cayeron más del 5% en la sesión bursátil del martes por la mañana. Esta reacción diferenció el trimestre finalizado de la compañía de las expectativas para el futuro: un resultado superior al esperado y una importante autorización de recompra de acciones no disiparon las preocupaciones sobre los costos y los precios.
Un margen de beneficio más estrecho, una previsión de flujo de caja más elevada
GM ahora prevé un EBIT ajustado para todo el año de entre 14.500 y 15.500 millones de dólares, frente a los 14.000 a 16.000 millones previstos anteriormente. El punto medio se mantiene en 15.000 millones de dólares; esto representa un rango más estrecho, no un aumento en la previsión central de beneficios operativos. Se proyecta que las ganancias diluidas ajustadas por acción se sitúen entre 12,75 y 13,75 dólares, en comparación con los 12 a 14 dólares previstos anteriormente.
Las perspectivas de flujo de caja mejoraron notablemente. GM elevó la previsión de flujo de caja libre ajustado para el sector automotriz de 9.500 a 11.500 millones de dólares a entre 11.500 y 12.500 millones de dólares. Estas medidas ajustadas son distintas del beneficio neto y del flujo de caja operativo; GM incluye las conciliaciones en su comunicado.
En la teleconferencia sobre resultados, el director financiero, Paul Jacobson, atribuyó la mejora en las perspectivas de flujo de caja, en parte, a la reducción del gasto de capital y al progreso en la recepción de reembolsos arancelarios. Estas son las explicaciones de la gerencia, no pruebas de que la demanda de vehículos por sí sola explique el aumento. El momento en que se producen los datos es crucial al comparar la generación de efectivo con la rentabilidad operativa.
Jacobson también afirmó que la producción de las camionetas rediseñadas aumentaría gradualmente, y se prevé que las primeras entregas se realicen a finales del cuarto trimestre. Según la dirección, este cambio supone una limitación de producción a corto plazo, si bien los nuevos vehículos respaldan su argumento de que el rendimiento será superior el próximo año.
La presión sobre los costes se extiende más allá del último trimestre
The Wall Street Journal , los gastos en materias primas y logística relacionados con el conflicto iraní estaban afectando las perspectivas de GM, a pesar del aumento de los beneficios e ingresos trimestrales. Es importante destacar que vender una combinación de vehículos más rentable puede fortalecer los márgenes de beneficio, mientras que el aumento de los costes de producción dificulta el mantenimiento de ese rendimiento.
Jacobson afirmó que ahora se prevé que la inflación de materias primas, logística y chips de memoria ascienda a unos 2.000 millones de dólares para todo el año. Describió unos 400 millones de dólares en costes anuales adicionales con respecto a las previsiones anteriores, que afectarán principalmente al cuarto trimestre. Estas son estimaciones de GM y dependen de los precios que la empresa pague finalmente.
Para 2027, Jacobson ofreció un cálculo condicional en lugar de una guía formal. Anualizar los recientes aumentos de precios de las materias primas podría elevar el impacto negativo total del próximo año a aproximadamente 2 mil millones de dólares. La gerencia indicó que aún estaba preparando su presupuesto y que presentaría las perspectivas anuales en enero. Considerar ese escenario como una previsión de ganancias establecida exageraría la información divulgada por los ejecutivos.
También complica las comparaciones entre periodos de presentación de informes. Un trimestre sólido refleja los costos y la combinación de vehículos ya realizados; una previsión debe incorporar los gastos que aún se están generando. Ambos indicadores pueden evolucionar en direcciones diferentes sin contradecirse entre sí.
Las recompras no resuelven las cuestiones operativas
La autorización de recompra no tiene fecha de vencimiento y puede suspenderse o cancelarse. Se trata de un permiso para comprar acciones, no de una inversión de 20 mil millones de dólares ya realizada ni de una promesa sobre su fecha de ejecución.
Según Reuters, GM ha recomprado acciones por un valor aproximado de 29.500 millones de dólares desde 2023, lo que ha reducido el número de acciones en circulación y ha contribuido al aumento de las ganancias por acción. Este efecto financiero es independiente del incremento del beneficio operativo total.
Los analistas de JPMorgan, cuya evaluación resumió Investopedia, consideraron que la recompra de acciones era un factor positivo, pero cuestionaron la confianza en la mejora del próximo año debido al aumento de los costos y la incertidumbre en los precios. Su opinión es una interpretación, no una previsión adoptada por GM. Esto subraya por qué los inversores pueden acoger con satisfacción la devolución de capital, pero manteniendo la cautela respecto a la empresa que la financia.
Los nuevos camiones y el software respaldan la postura de la gerencia
En su carta a los accionistas, la directora ejecutiva Mary Barra destacó las próximas camionetas ligeras Chevrolet Silverado y GMC Sierra, seguidas de nuevas camionetas de servicio pesado y vehículos utilitarios deportivos de tamaño completo. GM también busca aumentar sus ingresos a través de los servicios asociados a estos vehículos, en lugar de depender únicamente de la venta inicial.
Barra afirmó que Super Cruise se convertirá en equipamiento estándar en las versiones de gama alta de Silverado y Sierra, y opcional en la mayoría de las demás. GM prevé que la adopción de esta tecnología de asistencia al conductor en su gama de camionetas se multiplique por cuatro o cinco el próximo año. Este es un objetivo de adopción de la compañía, no un resultado alcanzado ni una prueba de una contribución específica a las ganancias.
En su carta, también proyectó aproximadamente 7.500 millones de dólares en ingresos diferidos por software y servicios para todo el año. Los ingresos diferidos no deben confundirse con los ingresos ya reconocidos en el trimestre ni con el beneficio neto.
Estos planes explican la confianza de la gerencia, pero no resuelven el problema de los costos. Los nuevos productos y una mayor adopción de los servicios siguen siendo fuentes potenciales de mejora. El trimestre finalizado muestra mayores ganancias; si el próximo ciclo de productos podrá mantener esa solidez dependerá de la ejecución del lanzamiento, la demanda de los clientes y los gastos incurridos para su implementación.