Micron Technology cerró su año fiscal con ingresos trimestrales de 54.230 millones de dólares, casi cinco veces superiores a los 11.320 millones reportados el año anterior, y anunció que sus clientes han comprometido 32.000 millones de dólares en acuerdos de suministro a largo plazo. Estos resultados ofrecen una evidencia contundente de que el auge de la infraestructura de inteligencia artificial está transformando no solo la demanda de chips, sino también la forma en que uno de los negocios más cíclicos de la industria vende su producción futura.
El fabricante de memorias con sede en Boise, Idaho, reportó una utilidad neta de $37.70 mil millones según los principios de contabilidad generalmente aceptados (GAAP) para el trimestre finalizado el 3 de septiembre, de acuerdo con su comunicado de resultados. Los ingresos aumentaron un 31% con respecto al trimestre anterior y un 379% con respecto al mismo período del año pasado. Para el año fiscal completo, los ingresos alcanzaron los $133.19 mil millones, en comparación con los $37.38 mil millones del año fiscal 2025.
Micron también proyectó ingresos para el primer trimestre de 61.500 millones de dólares, con un margen de error de 1.500 millones de dólares, y ganancias ajustadas de 38,15 dólares por acción, con un margen de error de 1 dólar. El pronóstico superó las cifras de consenso de los analistas publicadas por Reuters, que situaban las expectativas promedio en 57.020 millones de dólares en ingresos y 35,40 dólares en ganancias ajustadas por acción.
Los contratos a largo plazo cambian la ecuación
Lo más relevante del anuncio podría ser la magnitud de los acuerdos estratégicos con clientes de Micron, más que el titular trimestral. En su comunicado, la compañía anunció la firma de 26 acuerdos plurianuales de compra obligatoria que, según sus estimaciones, cubrirán más del 35 % de sus ingresos hasta 2030. Los compromisos financieros de los clientes aumentaron a 32.000 millones de dólares, frente a los 22.000 millones anunciados en junio, y Micron indicó que la mayoría de estos compromisos corresponden a depósitos en efectivo.
Los contratos están diseñados para garantizar el suministro a los clientes, al tiempo que brindan a Micron mayor visibilidad sobre la demanda y los precios futuros. Aproximadamente tres cuartas partes de los ingresos previstos cubiertos por los acuerdos cuentan con un marco de precios definido; la mayoría de estos acuerdos utilizan precios mínimos y máximos. La compañía estimó las obligaciones de desempeño restantes vinculadas a acuerdos con precios determinados en aproximadamente 150 mil millones de dólares, aunque aclaró que esta cifra utiliza precios mínimos contractuales y no abarca la totalidad de los ingresos previstos.
Esa estructura es importante porque los chips de memoria históricamente han experimentado fuertes periodos de escasez y exceso de oferta. Cuando los clientes realizan pedidos excesivos, los fabricantes aumentan la capacidad de producción y los precios pueden desplomarse posteriormente cuando la demanda disminuye. Los compromisos de volumen a largo plazo y los rangos de precios pueden atenuar este patrón, pero no pueden eliminarlo. Un análisis de Barron's señaló que los inversores se mantienen cautelosos precisamente porque el sector de las memorias tiene un largo historial de ciclos de auge y caída, a pesar de los márgenes y beneficios récord de Micron.
La demanda de IA choca con el lento crecimiento de la capacidad
Micron afirmó que los sistemas de inteligencia artificial consumen cantidades cada vez mayores de memoria de alto ancho de banda, DRAM convencional y almacenamiento para centros de datos. En su informe de resultados, la compañía reportó ingresos récord por DRAM en el cuarto trimestre, alcanzando los 39.800 millones de dólares, e ingresos récord por NAND, con 14.100 millones de dólares. Los ingresos por unidades de estado sólido para centros de datos se acercaron a los 10.000 millones de dólares, más de diez veces superiores a los del mismo trimestre del año anterior.
La compañía afirmó que ya existen acuerdos para la gran mayoría de su producción de memoria de alto ancho de banda prevista para 2027, con precios superiores a los de este año. Prevé que la oferta y la demanda de memoria y almacenamiento se endurezcan en 2027 y 2028, y señaló que desconoce cuándo se restablecerá el equilibrio en la oferta de DRAM. Estas son previsiones de la compañía, no garantías independientes, y dependen de que la inversión en IA continúe a niveles extraordinarios.
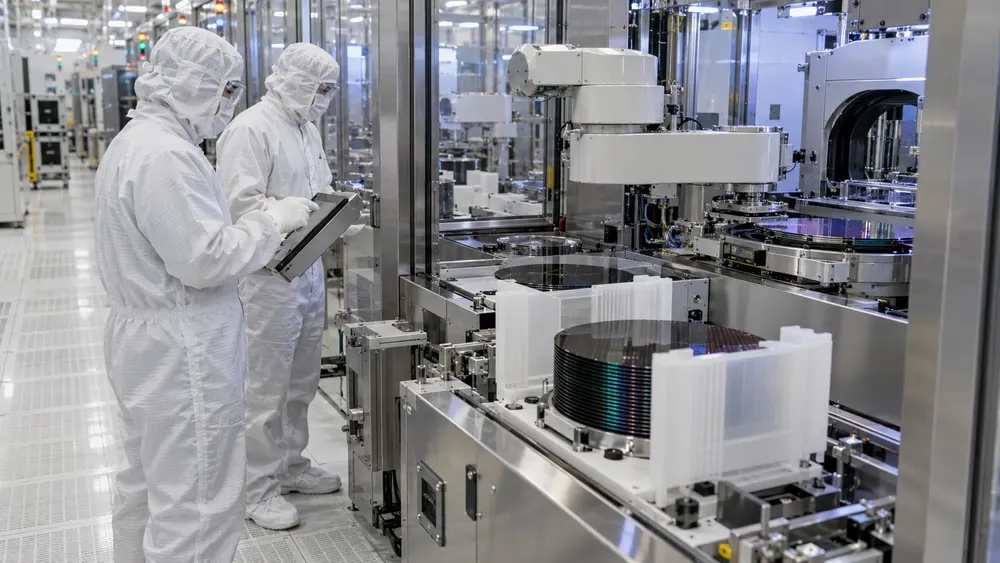
Un informe del Journal destacó ambas caras de esta perspectiva: las ganancias y los ingresos aumentaron, mientras que la gerencia advirtió que la escasez podría persistir hasta 2028. Las limitaciones surgen porque las plantas de fabricación y las salas blancas requieren años para construirse, certificarse y alcanzar la producción máxima. Micron indicó que se espera que la nueva producción de su primera planta ampliada en Idaho comience a mediados de 2027, seguida de capacidad adicional en Idaho a finales de 2028 y la producción inicial en Nueva York en 2030. Las operaciones en Virginia también forman parte de su plan de suministro nacional.
La dirección planea incrementar el gasto de capital para el ejercicio fiscal 2027 más allá de sus previsiones iniciales, con una proyección de aproximadamente 25.000 millones de dólares para el primer semestre. Gran parte de este incremento se destinará a la construcción de nuevas instalaciones para ampliar el espacio de salas blancas a partir de finales de 2028. La compañía ya había elevado su plan de inversión en Estados Unidos a más de 250.000 millones de dólares hasta 2035, una medida que Reuters detalló en julio.
Lo que indican los resultados
Los resultados trimestrales de Micron refuerzan la idea de que la inversión en IA se está extendiendo más allá de los procesadores gráficos, abarcando los sistemas de memoria y almacenamiento necesarios para ejecutar modelos cada vez más complejos. También evidencia que los principales clientes tecnológicos intentan asegurar el suministro con años de antelación, una estrategia que transfiere parte del riesgo de la demanda del fabricante a los compradores.
Para Micron, la situación económica inmediata es excepcional: ingresos récord, precios en aumento, un margen bruto del 86,8 % según los PCGA y un flujo de caja operativo de 43.970 millones de dólares. La prueba a largo plazo consiste en determinar si los compromisos con los clientes y la expansión disciplinada de la fábrica pueden mantener la rentabilidad más estable cuando la escasez actual finalmente disminuya.
Los resultados no determinan la sostenibilidad del ciclo de inversión en IA. Sin embargo, sí establecen, al menos por ahora, que la memoria se ha convertido en una limitación crucial para el crecimiento de los centros de datos, y que los clientes respaldan sus previsiones con compromisos multimillonarios en lugar de meras manifestaciones de interés.