El Tribunal Supremo de Wisconsin está sopesando si una aseguradora de propiedades puede utilizar una cláusula de exclusión por ordenanza o ley para denegar el pago por partes de un edificio de apartamentos dañado por un incendio que posteriormente la ciudad ordenó demoler.
Según consta en la grabación de la sesión judicial , los magistrados escucharon los argumentos el miércoles en el caso Distinguished Multiplying Buildings LLC contra Germantown Mutual Insurance Co. La disputa solicita al tribunal que separe los daños causados directamente por un incendio cubierto por la póliza de las pérdidas adicionales ocasionadas por la ejecución de una orden municipal de demolición. Aún no se ha emitido ninguna decisión.
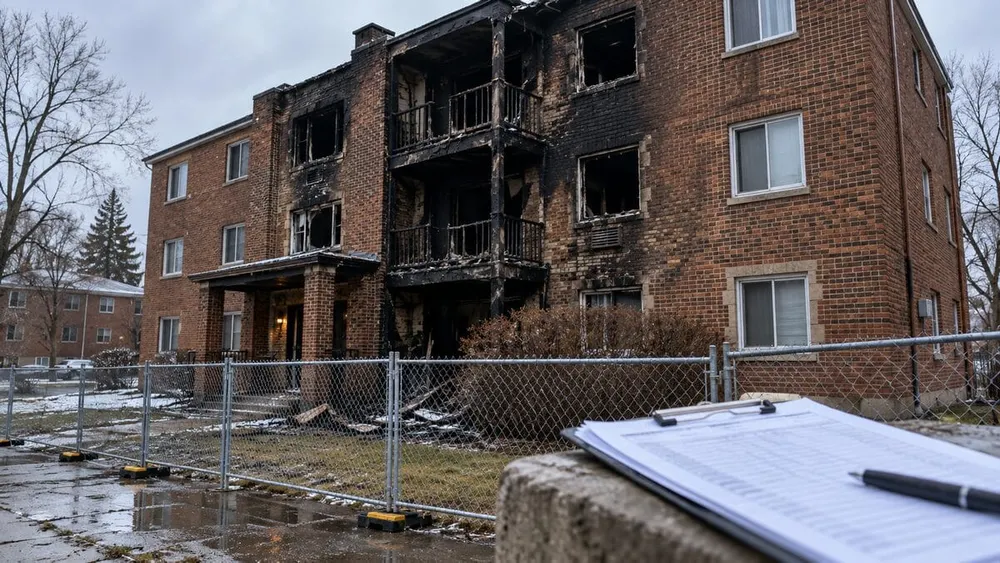
El caso surgió a raíz de un incendio ocurrido en febrero de 2020 en un edificio de apartamentos en Eau Claire, propiedad de DMB. Tras una inspección, la ciudad determinó que la estructura era insegura y que su reparación resultaba inviable, ya que los costos estimados superaban el límite legal, por lo que ordenó su demolición conforme a la ley de Wisconsin. DMB solicitó una indemnización por la pérdida total.
Germantown Mutual reconoció la cobertura para las partes dañadas por el fuego, el humo y el agua. Sin embargo, argumentó que la póliza excluía los costos relacionados con la demolición de las partes que no habían sido dañadas por el fuego. El texto de la póliza excluía las pérdidas causadas directa o indirectamente por la aplicación de una ley que exigiera la demolición de una propiedad.
En el registro judicial estatal se identifica la sentencia del Tribunal de Apelaciones del 22 de abril de 2025 como el caso 2023AP1717. Dicha sentencia confirmó la posición de la aseguradora. El tribunal de apelaciones consideró el incendio y la posterior orden de demolición como pérdidas separadas a efectos de cobertura y dictaminó que prevalecía el texto literal de la póliza.
El panel también señaló que DMB no impugnó la orden de demolición. La ley de Wisconsin permite que una persona afectada por dicha orden solicite una revisión ante el tribunal de circuito, y la opinión inferior indicó que el expediente carecía de pruebas, más allá de la propia orden, que demostraran que el edificio era irreparable. Posteriormente, una tasación determinó que los costos de reparación cubiertos por los daños causados por el fuego, el humo y el agua superaban los $400,000; Germantown pagó el saldo adeudado según dicha tasación.
La postura de DMB es que la orden de incendio y demolición debe considerarse como una cadena de pérdidas, ya que la acción municipal reflejó el estado del edificio tras el incendio. La postura de Germantown es que una orden de demolición genera pérdidas adicionales no contempladas en la ley cuando obliga a demoler una propiedad que, de otro modo, no habría sufrido daños. Un análisis del fallo de apelación indicó que la decisión reforzó el efecto de las exclusiones previstas en las ordenanzas o leyes cuando la demolición se extiende más allá de las partes directamente dañadas.
El fallo final de la Corte Suprema podría aclarar cómo los tribunales de Wisconsin distribuyen las pérdidas cuando se superponen daños por incendio, cumplimiento de códigos de construcción y demolición. Las implicaciones prácticas van más allá de este edificio de apartamentos: los propietarios y las aseguradoras podrían enfrentar diferentes riesgos según si el daño se atribuye al evento cubierto por la póliza o a una orden gubernamental posterior.
Hasta que el tribunal emita su fallo, la sentencia del Tribunal de Apelaciones sigue siendo la decisión vigente en este caso. La revisión de los magistrados no modifica por sí sola el planteamiento de la política jurídica ni determina si alguna de las partes prevalecerá.