Gran Bretaña convertirá el alivio de la deuda de las economías en desarrollo en una prioridad central de su presidencia del G20 en 2027, exigiendo reestructuraciones más rápidas, plazos de reembolso más largos y nuevas normas para evitar que pequeños grupos de acreedores bloqueen acuerdos generales.
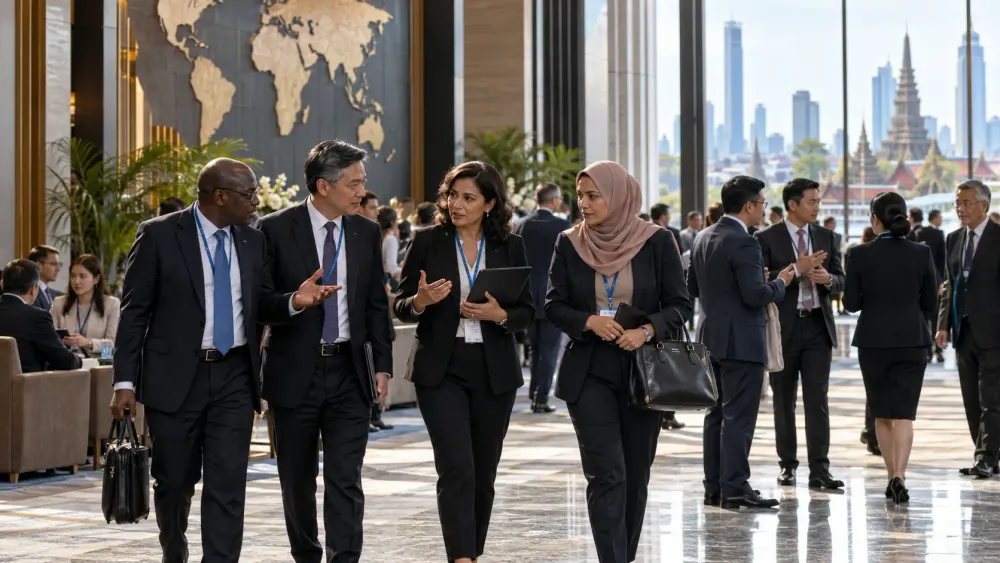
El secretario de Relaciones Exteriores, Ed Miliband, presentó el miércoles la agenda de las reuniones anuales del Fondo Monetario Internacional y el Banco Mundial en Bangkok. En un discurso, argumentó que los países fuertemente endeudados están perdiendo margen fiscal para la inversión pública justo cuando las crisis climáticas, energéticas y de seguridad se vuelven más frecuentes. La propuesta no es un acuerdo negociado del G20, pero deja constancia de que el Reino Unido utilizará la presidencia del G20 el próximo año para presionar a los acreedores y prestamistas multilaterales a favor de cambios.
El objetivo inmediato es acortar el proceso, que suele durar años, mediante el cual los países buscan alivio de la deuda ante gobiernos, tenedores de bonos privados y otros prestamistas. Gran Bretaña también busca prórrogas en los plazos de pago y una refinanciación más económica, siempre que estas medidas permitan restablecer la sostenibilidad sin imponer recortes drásticos en los servicios esenciales. Miliband afirmó que los tenedores de bonos individuales no deberían poder oponerse a una reestructuración aceptada por la mayoría de los acreedores.
Reuters , Gran Bretaña pretende mantener esas prioridades durante su presidencia del G20, reavivando un tema que ha frustrado repetidamente a los gobiernos prestatarios y a las instituciones internacionales. El G20 puede coordinar las principales economías, pero no puede renegociar todos los contratos de préstamo ni obligar a todos los acreedores privados a aceptar pérdidas. Para obtener resultados se requiere la cooperación de los países deudores, los prestamistas del Club de París, China, los tenedores de bonos, el FMI, el Banco Mundial y los bancos regionales de desarrollo.
La presión de la deuda detrás de la propuesta
Los últimos datos sobre deuda del Banco Mundial demuestran por qué este tema ha vuelto a ocupar un lugar prioritario en la agenda de desarrollo. Entre 2022 y 2024, los países en desarrollo pagaron 741.000 millones de dólares más en capital e intereses de deuda externa de lo que recibieron en nueva financiación, la mayor brecha de este tipo en al menos medio siglo. Esta salida de fondos no significa que todos los prestatarios sean insolventes, pero sí demuestra cómo el servicio de la deuda puede desviar recursos de la inversión cuando el nuevo capital se vuelve caro o escaso.
El FMI advirtió por separado que los costos del servicio de la deuda en los países vulnerables se han disparado debido al aumento de las tasas de interés globales. En las reuniones de Bangkok, la directora gerente, Kristalina Georgieva, afirmó que los costos promedio del servicio de la deuda habían aumentado a cerca del 14 % de los ingresos gubernamentales, frente al 6 % de hace una década, según informes. Los países con bases impositivas reducidas se enfrentan a decisiones especialmente difíciles entre pagar a los acreedores, mantener los servicios públicos y responder a las emergencias.
El alivio de la deuda también es complejo desde el punto de vista técnico y político. Algunos gobiernos adeudan dinero a una combinación de instituciones multilaterales, otros Estados, bancos comerciales y tenedores de bonos dispersos, cada uno sujeto a diferentes restricciones legales y políticas. Los acreedores temen que un alivio excesivo pueda debilitar la disciplina de pago, mientras que los prestatarios argumentan que las demoras agravan las recesiones y, en última instancia, reducen la recuperación para todos.
El FMI y el Banco Mundial utilizan un marco para evaluar si los países de bajos ingresos pueden cumplir con sus obligaciones en escenarios económicos plausibles. Estos análisis sirven de base para las decisiones sobre préstamos y subvenciones, pero no dan lugar automáticamente a una reestructuración. Las negociaciones aún dependen de la coordinación entre los acreedores, la divulgación precisa de los pasivos y el acuerdo sobre cómo se deben compartir las pérdidas.
Más allá de la reestructuración
La propuesta británica combina la reforma de la deuda con esfuerzos para atraer más capital privado a los mercados emergentes. Miliband instó a los bancos multilaterales de desarrollo y a las instituciones financieras bilaterales a asumir mayores riesgos y a desarrollar una cartera más sólida de proyectos de inversión. Asimismo, abogó por destinar más fondos a la preparación ante desastres, en lugar de esperar a financiar la recuperación tras crisis climáticas o de seguridad.
Este enfoque refleja un dilema recurrente. Las garantías y la financiación mixta pueden hacer que los proyectos de infraestructura resulten más atractivos para los inversores institucionales, pero no eliminan el riesgo cambiario, la incertidumbre política ni la deficiente preparación de los proyectos. Los prestamistas públicos también deben evitar utilizar los escasos fondos en condiciones favorables principalmente para pagar a los acreedores privados existentes en lugar de apoyar nuevos proyectos de desarrollo.
El Centro para el Desarrollo Global celebró la renovada atención a la deuda, al tiempo que advirtió que los fondos multilaterales destinados a la inversión no deberían simplemente fluir a través de los países prestatarios hacia los principales acreedores. Esta advertencia es importante porque la nueva financiación del FMI o del Banco Mundial puede estabilizar una crisis, pero sin un alivio coordinado, podría añadir más obligaciones en lugar de crear un margen fiscal duradero.
Una prueba de credibilidad para Gran Bretaña
La postura de Gran Bretaña será evaluada en función de su propio presupuesto de desarrollo. El país redujo la ayuda exterior del 0,7 % del ingreso nacional al 0,5 % en 2021, y el gobierno planea una nueva reducción al 0,3 % en 2027 para financiar un mayor gasto en defensa. The Guardian señaló la tensión que se percibía mientras Miliband exponía su caso en Bangkok.
Quienes apoyan la reforma estructural argumentan que puede potenciar el impacto de los limitados fondos públicos al reducir las demoras y movilizar la inversión privada. Los críticos, por su parte, sostienen que los cambios normativos no pueden sustituir por completo las subvenciones y los préstamos a bajo costo, especialmente en estados frágiles y países que sufren desastres climáticos recurrentes.
La siguiente prueba consiste en determinar si Gran Bretaña puede convertir un llamamiento general en compromisos específicos del G20: plazos medibles para las reestructuraciones, mayor transparencia por parte de prestatarios y acreedores, cláusulas de votación mayoritaria exigibles en los bonos y financiación que no se limite a reciclar fondos públicos para amortizar deudas antiguas. Hasta que se negocien esos detalles, el anuncio de Bangkok es más una agenda que una solución, pero sitúa la deuda de los países en desarrollo en el centro de la diplomacia económica mundial del próximo año.