
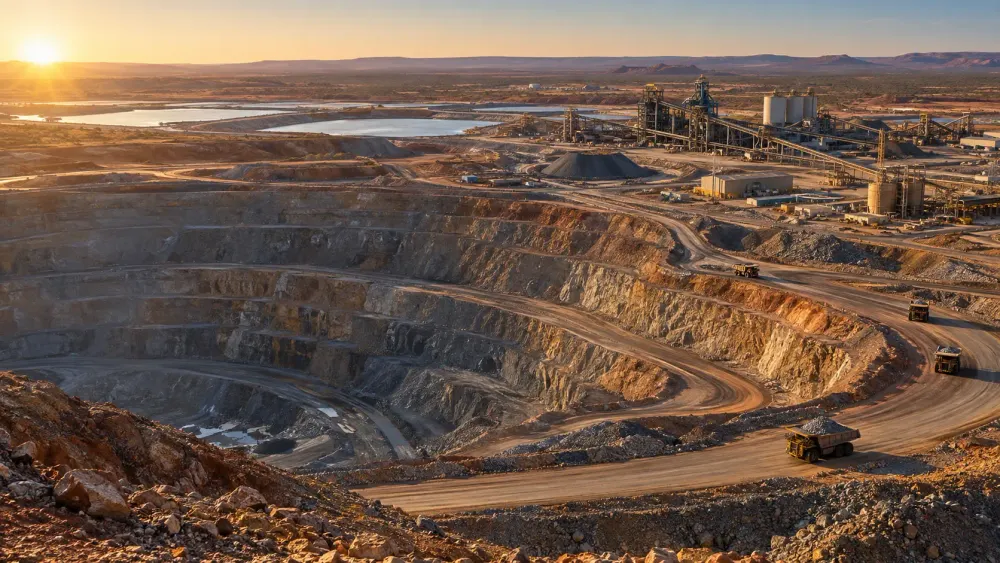
Northern Star Resources rechazó una propuesta de adquisición no solicitada de la sudafricana Gold Fields que valoraba a la productora de oro australiana en 38.700 millones de dólares australianos, argumentando que la oferta de efectivo y acciones infravaloraba sustancialmente sus activos y trasladaría a los accionistas a una empresa con una combinación geográfica más arriesgada.
27 dólares australianos por acción, principalmente en acciones
Gold Fields presentó la propuesta condicional no vinculante el 14 de septiembre. Según la información divulgada por Northern Star en la ASX. Basándose en el precio de cierre de Gold Fields del 11 de septiembre, el paquete implicaba 27 dólares australianos por cada acción de Northern Star y un valor patrimonial de aproximadamente 38.700 millones de dólares australianos.
La oferta representaba una prima del 22 % sobre el último precio de cierre de Northern Star antes de la propuesta y una prima del 15 % sobre su precio promedio ponderado por volumen de los últimos 30 días. Sin embargo, el valor no era fijo. Dado que la mayor parte de la contraprestación consistía en acciones de Gold Fields, el valor nominal de la propuesta fluctuaría en función de las acciones del oferente. Utilizando los precios del 25 de septiembre, Capital Brief calculó que el valor implícito había caído a 25,19 dólares australianos por acción de Northern Star, o aproximadamente 36.100 millones de dólares australianos.
El consejo de administración de Northern Star declaró haber rechazado la propuesta por unanimidad y haber declinado seguir negociando. La minera calificó el momento elegido de oportunista, argumentando que la oferta no reconocía plenamente las mejoras previstas de la ampliación de su planta procesadora de Fimiston en Kalgoorlie ni el valor futuro del proyecto Hemi en Australia Occidental.
Gold Fields argumenta que la combinación crea escala
Gold Fields confirmó los términos después de que Northern Star respondiera a las especulaciones del mercado. En su comunicado a los accionistas, la compañía con sede en Johannesburgo afirmó que la fusión podría generar entre 4.000 y 5.000 millones de dólares estadounidenses en valor gracias a las sinergias operativas y financieras. Asimismo, propuso establecer una cotización secundaria en Australia para las nuevas acciones emitidas a los inversores de Northern Star, sujeta a la aprobación de la bolsa.
La justificación del oferente radica en la fusión de dos grandes carteras en un sector donde los productores han buscado reservas de mayor duración y menores costos unitarios mediante la consolidación. Northern Star opera minas en Australia Occidental y Alaska. Gold Fields tiene operaciones en Australia, Sudáfrica, Ghana, Chile, Perú y Canadá, lo que otorga a la compañía resultante una mayor envergadura, pero también expone a los inversores de Northern Star a un mayor abanico de entornos regulatorios, políticos y operativos.
Esa diferencia se convirtió en un punto clave en el rechazo de Northern Star. El consejo argumentó que el elevado componente accionarial expondría a sus inversores a un mayor riesgo jurisdiccional, asociado al perfil de Gold Fields. Gold Fields, por su parte, ofrecía la misma presencia internacional como fuente de diversificación y experiencia operativa. Las evaluaciones contrapuestas demuestran por qué el debate no se centra únicamente en la prima, sino también en qué acciones poseerían los accionistas tras el cierre de la operación.
Hemi y Kalgoorlie se sientan en el centro
La defensa de Northern Star depende en gran medida de proyectos cuya viabilidad económica aún está en desarrollo. La compañía describe Hemi, adquirido junto con De Grey Mining en 2025, como un proyecto grande y de larga duración en la región de Pilbara, en Australia Occidental. En Kalgoorlie, la planta de procesamiento ampliada de Fimiston tiene como objetivo aumentar la capacidad de procesamiento y respaldar una mayor producción. La postura de la gerencia es que vender estas inversiones antes de que maduren transferiría gran parte de su potencial de crecimiento a Gold Fields.
Los inversores tienen motivos para cuestionar esta afirmación. Northern Star ha sufrido decepciones en producción y costes, y la firma activista Elliott Investment Management reveló en junio una participación valorada en más de 1.000 millones de dólares australianos. Elliott solicitó una revisión estratégica, cambios operativos y la consideración de una venta, argumentando que los repetidos incumplimientos de las previsiones habían deprimido la valoración de la empresa. Reuters informó de que Northern Star acogía con beneplácito el diálogo mientras continuaba la búsqueda de un nuevo director ejecutivo.
La propuesta de Gold Fields llegó, por lo tanto, cuando Northern Star ya estaba bajo presión para demostrar si su plan independiente podía generar más valor que una transacción. Ahora, el consejo de administración debe demostrar que las ganancias proyectadas en Hemi y Kalgoorlie son alcanzables dentro de un cronograma y un presupuesto que justifiquen el rechazo de una prima considerable.
La respuesta del mercado deja la competencia abierta
Las acciones de Northern Star subieron hasta un 11% en Sídney tras hacerse pública la propuesta, antes de moderarse a una ganancia de aproximadamente el 8%, según un informe de mercado de Reuters. Este repunte redujo la diferencia entre el precio de mercado y el valor implícito fluctuante de la oferta, lo que sugiere que los inversores percibieron una probabilidad significativa de que surgiera una oferta revisada o una valoración más sólida como consecuencia de la presión estratégica.
No existe un acuerdo vinculante y Gold Fields no se ha comprometido a mejorar sus condiciones. Cualquier transacción requeriría la debida diligencia, documentos definitivos, votaciones de los accionistas y aprobaciones regulatorias. La estructura, con un alto componente accionario, también haría que la situación económica fuera sensible a los precios del oro, las fluctuaciones cambiarias y el desempeño relativo de ambas compañías antes de su cierre.
El siguiente paso le corresponde a Gold Fields, pero Northern Star ahora tiene una mayor carga de la prueba. Sus directivos han afirmado que 27 dólares australianos por acción son insuficientes y que los activos de la compañía merecen una prima por su ubicación y potencial de crecimiento. Los inversores evaluarán esta defensa en función de los resultados operativos, los hitos del proyecto y la posible aparición de otro postor. Hasta entonces, la propuesta rechazada no es tanto un acuerdo cerrado como una prueba pública de valoración para uno de los mayores productores de oro de Australia.











