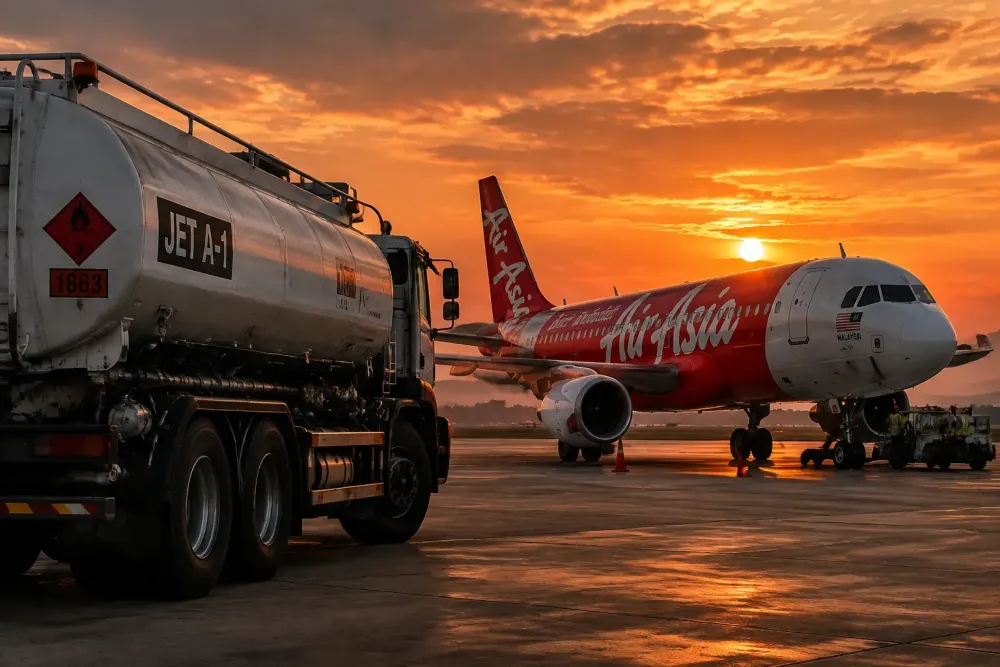
El precio promedio del combustible para aviones, de aproximadamente 183 dólares por barril, contribuyó a que AirAsia Group registrara una pérdida de 830,5 millones de ringgit en el segundo trimestre, incluso después de que la aerolínea aumentara sus ingresos unitarios un 11 % y recuperara aproximadamente el 70 % de su mayor costo de combustible mediante tarifas, recargos y recortes de gastos. Estos resultados ilustran un problema más amplio en el sector de las aerolíneas de bajo costo del sudeste asiático: la demanda de pasajeros sigue siendo considerable, pero la inflación del combustible, la depreciación de las monedas regionales y la sensibilidad de los viajeros a los precios han limitado la capacidad de las aerolíneas para trasladar el aumento de costos a los clientes.
AirAsia reportó ingresos de RM5.1 mil millones en el segundo trimestre, una disminución de solo el 1% con respecto al año anterior, a pesar de una reducción del 11% en la capacidad. Sus resultados muestran que los ingresos por asiento-kilómetro disponible aumentaron un 11%, mientras que los costos unitarios sin combustible disminuyeron un 7%. Estos son indicadores generalmente favorables para una aerolínea de bajo costo. Sin embargo, el gasto en combustible aumentó un 58%, el EBITDA cayó un 56% y el grupo registró una pérdida neta de RM830.5 millones, incluyendo RM331 millones en pérdidas por tipo de cambio.
Este patrón no se limita a una sola aerolínea. Reuters informó el 24 de agosto que AirAsia, Scoot (la filial de bajo coste de Singapore Airlines) y Cebu Pacific (Filipina) siguen bajo presión tras el fuerte aumento de los precios del combustible provocado por el conflicto en Oriente Medio. El desafío operativo ahora pasa de la crisis del combustible a una segunda pregunta: ¿cuánto tiempo podrán las aerolíneas mantener tarifas más altas y horarios reducidos sin debilitar la demanda de viajes de la que dependen sus modelos de negocio?
Las aerolíneas de bajo coste tienen menos margen para absorber un choque energético
El combustible representa un gasto importante para las aerolíneas, independientemente de su modelo de negocio, pero las compañías de bajo coste tienen razones estructurales para sentir rápidamente los aumentos de precios. Su rentabilidad depende de una alta utilización de las aeronaves, una alta densidad de asientos, costes distintos al combustible controlados y un gran porcentaje de viajeros que eligen principalmente por el precio. Esto genera un fuerte apalancamiento operativo cuando el combustible es estable y los aviones están llenos, pero reduce la capacidad de proteger los márgenes simplemente mediante grandes aumentos de tarifas.
Los resultados trimestrales de AirAsia ilustran este mecanismo. El grupo incrementó los ingresos por asiento-kilómetro en un 11 % y redujo los costos unitarios no relacionados con el combustible; sin embargo, estas mejoras no lograron compensar por completo el aumento del 58 % en el gasto de combustible. La gerencia indicó que la tarificación dinámica, los recargos por combustible y la reducción de los costos no relacionados con el combustible permitieron recuperar aproximadamente el 70 % del costo adicional del combustible. En otras palabras, las medidas comerciales y de costos inusualmente agresivas aún dejaron sin recuperar cerca del 30 % del impacto.
Las fluctuaciones cambiarias agravan el problema, ya que el combustible para aviones, los arrendamientos de aeronaves, los contratos de mantenimiento y la deuda suelen cotizarse en dólares estadounidenses. Cuando las monedas regionales se debilitan, una aerolínea puede enfrentar mayores costos en moneda local, incluso si el precio en dólares de un insumo específico deja de subir. Según Reuters, Cebu Pacific describió el segundo trimestre como su período más difícil tras la pandemia, en parte debido al aumento del precio del combustible y a una depreciación aproximada del 8% del peso filipino.
Las aerolíneas de servicio completo disponen de más herramientas para mitigar esa presión. Las cabinas premium, los contratos corporativos, las operaciones de carga y los amplios programas de fidelización pueden generar ingresos con márgenes más altos, menos dependientes directamente de la tarifa más barata. Las aerolíneas de bajo coste operan deliberadamente con menos de esos márgenes. Su ventaja reside en la simplicidad; en caso de una crisis de materias primas, esa misma simplicidad puede convertirse en una limitación.
Las aerolíneas están subiendo las tarifas, pero el traspaso es incompleto
Thai AirAsia ofrece uno de los ejemplos más claros de hasta dónde han llegado las aerolíneas con los precios. Su empresa matriz, Asia Aviation, informó que las tarifas promedio aumentaron un 27% interanual en el segundo trimestre, mientras que la capacidad de asientos disminuyó un 13%. Aun así, los ingresos por venta de billetes aumentaron un 6%, y la aerolínea transportó 4,03 millones de pasajeros con un factor de ocupación del 78%.
Estas cifras demuestran que la demanda no desapareció con el aumento de los precios. Sin embargo, los costos se dispararon aún más. La compañía informó que el precio promedio del combustible para aviones alcanzó los 183 dólares por barril, un 124 % más que el año anterior, lo que elevó el gasto total en combustible un 43 %. Thai AirAsia registró una pérdida operativa principal de 2090 millones de baht y una pérdida neta de 2330 millones de baht. Según su informe , el aumento de las tarifas solo cubrió aproximadamente la mitad de la inflación del precio del combustible.
Scoot se enfrentó a una presión similar sobre sus márgenes debido a una estrategia operativa diferente. Reuters informó que sus costos unitarios por pasajero aumentaron un 21,7% en el trimestre que finalizó en junio, mientras que sus pérdidas operativas se ampliaron a 32 millones de dólares singapurenses, frente a los 17 millones del año anterior. Esto ocurrió a pesar de que la demanda se mantuvo fuerte, las tarifas aumentaron y la aerolínea se benefició de la cobertura de riesgos de combustible a través de su empresa matriz, Singapore Airlines.
A nivel de grupo, Singapore Airlines transportó un récord de 10,9 millones de pasajeros durante el trimestre, pero aun así registró su primera pérdida neta trimestral desde 2022. Reuters informó que los costos netos de combustible aumentaron un 78,5% hasta alcanzar los 2250 millones de dólares singapurenses, superando con creces los ingresos trimestrales récord de 5710 millones de dólares singapurenses y contribuyendo a una pérdida de 76 millones de dólares singapurenses para el grupo. Por lo tanto, la demanda y los ingresos fueron sólidos; la rentabilidad fue el resultado que faltó.
Esa distinción es importante para los viajeros. Un elevado número de pasajeros no significa que la economía de las aerolíneas sea saludable, y las pérdidas de una aerolínea no implican necesariamente una demanda débil. En este caso, la principal presión reside en la diferencia entre el coste operativo de cada asiento y la cantidad de ese aumento que el mercado está dispuesto a aceptar en forma de tarifas más altas.
Los recortes de capacidad se están convirtiendo en la segunda palanca
Cuando las tarifas no pueden absorber todo el impacto, las aerolíneas también pueden reducir sus vuelos. AirAsia planea recortar la capacidad de asientos del tercer trimestre entre un 20 % y un 25 % con respecto al año anterior, devolver 25 aviones antiguos a sus arrendadores durante 2026 y suspender la ruta Sídney-Kuala Lumpur en octubre como parte de una reestructuración más amplia de su red. La dirección afirma que espera recuperar la capacidad hasta niveles similares a los de antes de la guerra durante el periodo vacacional del cuarto trimestre si las condiciones del combustible y las reservas lo permiten.
La disciplina en la gestión de la capacidad puede mejorar la rentabilidad de las aerolíneas, ya que un menor número de asientos reduce la tentación de ofrecer grandes descuentos para llenar los aviones. También puede elevar las tarifas promedio para los viajeros si la demanda se mantiene estable. La contrapartida es que las reducciones drásticas pueden debilitar la utilidad de la red, limitar la variedad de horarios y ceder cuota de mercado a la competencia.
Por lo tanto, la estrategia de AirAsia es deliberadamente estacional. La compañía considera el tercer trimestre como el período de menor actividad en la región y planea restablecer la capacidad cuando la demanda se fortalezca a finales de año. Este enfoque busca proteger el efectivo durante los meses de menor actividad, al tiempo que conserva la opción de expandirse cuando el tráfico vacacional genere mejores rendimientos.
La incertidumbre radica en si los competidores tomarán la misma decisión. Si muchas aerolíneas restablecen simultáneamente la capacidad de sus aviones de fuselaje estrecho, la región podría pasar de un problema de escasez a uno de exceso de oferta en algunas rutas. Reuters citó a analistas que advierten que los mercados intraasiáticos podrían enfrentar un exceso de capacidad, ya que los aviones de pasillo único regresarán a la actividad más rápidamente que los de fuselaje ancho de largo recorrido. En ese caso, las aerolíneas podrían verse obligadas nuevamente a priorizar la ocupación sobre las tarifas.
Es posible que los viajeros encuentren menos ofertas incluso si los precios del combustible bajan
Es improbable que el impacto en el consumidor siga la evolución diaria de los precios del petróleo. Las aerolíneas venden asientos con meses de antelación, cubren parte de su exposición al riesgo del combustible y ajustan las tarifas en función de la demanda y los costes. AirAsia indicó que parte de sus dificultades en el segundo trimestre se debieron a la venta de asientos antes del repunte del precio del combustible, lo que retrasó su capacidad para trasladar el impacto a los viajeros.
También puede ocurrir lo contrario. Si los precios del combustible bajan, las aerolíneas podrían mantener tarifas elevadas durante un tiempo si la demanda se mantiene fuerte o si intentan recuperar los márgenes perdidos a principios de año. AirAsia ha declarado que la rentabilidad por pasajero debería mejorar a medida que el precio del combustible se normalice frente a una base tarifaria más alta. Esto contribuiría a los beneficios antes de que necesariamente se produzcan grandes reducciones de tarifas.
Por lo tanto, los viajeros pueden encontrarse con un mercado mixto: precios más altos en rutas donde las aerolíneas han reducido la capacidad, tarifas promocionales donde los competidores están reorganizando sus horarios y una volatilidad continua en mercados expuestos a fluctuaciones cambiarias o inestabilidad geopolítica. La tarifa más baja anunciada sigue siendo solo una parte del costo total para el consumidor, especialmente cuando las aerolíneas de bajo costo dependen de cargos adicionales por equipaje, asientos y otros servicios.
El sector en general ya ha demostrado que una fuerte demanda puede coexistir con una baja rentabilidad. Esta combinación incentiva a las aerolíneas a mantener la disciplina en los precios en lugar de perseguir el volumen de pasajeros a casi cualquier precio.
La recuperación depende de los márgenes, no simplemente del número de pasajeros
Las cifras del segundo trimestre demuestran por qué la "recuperación del sector turístico" es una descripción incompleta del mercado. AirAsia mantuvo sus ingresos prácticamente estables, aunque operó con un 11 % menos de capacidad. Thai AirAsia transportó a más de cuatro millones de pasajeros a pesar de un aumento del 27 % en las tarifas. Singapore Airlines y Scoot, en conjunto, contribuyeron a que el grupo transportara la cifra récord de 10,9 millones de pasajeros. Estos son indicadores significativos de la demanda y la actividad operativa.
No obtuvieron buenos resultados finales porque el precio del combustible fluctuó más rápido que la capacidad de fijación de precios. AirAsia perdió 830,5 millones de ringgit, Thai AirAsia registró una pérdida operativa multimillonaria, el déficit operativo de Scoot se amplió y el grupo Singapore Airlines registró pérdidas netas trimestrales a pesar de sus ingresos récord.
La siguiente fase dependerá de si los precios del combustible se mantienen por debajo del máximo alcanzado en el segundo trimestre, si las divisas se estabilizan y si las aerolíneas logran mantener suficientes aumentos en las tarifas sin que disminuyan las reservas. Un repunte en el cuarto trimestre es plausible, ya que la demanda de viajes a fin de año suele ser más fuerte estacionalmente, pero aún no está respaldado por la evidencia.
Para las aerolíneas de bajo coste del sudeste asiático, la cifra clave ya no es simplemente cuántos pasajeros vuelven a volar. Se trata de cuánto de la subida del precio del combustible a 183 dólares el barril se puede recuperar sin socavar la propuesta de precios bajos que hizo que el modelo fuera exitoso en primer lugar.