
Un fabricante de Ohio que suministra equipos estructurales y de energía para centros de datos está pidiendo a los inversores públicos que lo valoren en hasta 5.370 millones de dólares, lo que convierte su oferta pública inicial en una prueba muy seguida para ver hasta dónde puede extenderse el auge de la infraestructura de inteligencia artificial más allá de los fabricantes de chips y los operadores de la nube.
Accelevation Holdings y algunos accionistas actuales planean vender 30 millones de acciones a un precio de entre 20 y 24 dólares cada una, según un documento modificado presentado ante la Comisión de Bolsa y Valores (SEC) el martes. La oferta recaudaría entre 600 y 720 millones de dólares, antes de los descuentos de suscripción y otros gastos. En el punto medio, los ingresos brutos ascenderían a unos 660 millones de dólares.
La empresa con sede en Miamisburg prevé cotizar en el Nasdaq Global Select Market bajo el símbolo ACCV. Según el folleto informativo y un perfil independiente de la OPV. Se espera que la cotización comience el 30 de septiembre, aunque las fechas y los precios podrían variar durante la gira de presentación.
Una ruta de desarrollo de IA desde la planta de producción
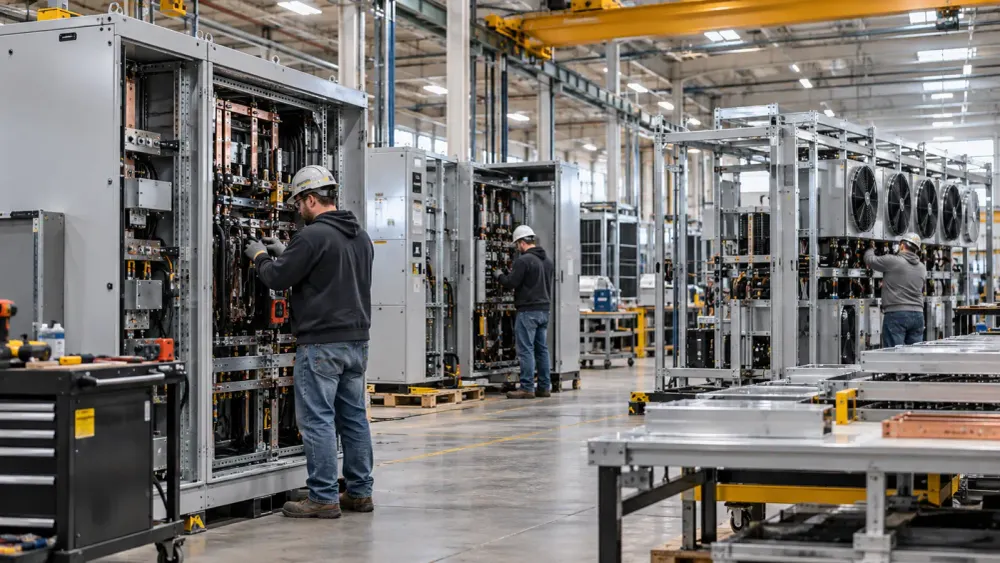
Accelevation no fabrica semiconductores ni entrena modelos de IA. Diseña, fabrica e instala los sistemas físicos necesarios en los centros de datos: unidades de distribución de energía, paneles de alimentación remotos, estructuras de enrutamiento de cables, racks, productos de contención e infraestructura modular preparada para la refrigeración. La empresa afirma que su enfoque integrado busca reducir el número de proveedores y traspasos necesarios para poner en marcha nueva capacidad de computación.
Esta posición ofrece a los inversores una forma diferente de acceder al gasto en IA. Los grandes campus informáticos requieren mucho más que procesadores. También necesitan distribución eléctrica, estructuras de acero, gestión del flujo de aire y sistemas de refrigeración cada vez más complejos. Accelevation afirma operar 1,5 millones de pies cuadrados de capacidad de fabricación en EE. UU., con Ohio como centro de su presencia corporativa. Su sitio web describe la empresa como un sistema que integra ingeniería, producción en fábrica e instalación en campo.
Las cifras de crecimiento explican el interés del mercado. Los ingresos aumentaron un 147 % entre 2024 y 2025, alcanzando aproximadamente los 447,8 millones de dólares, mientras que el beneficio neto llegó a unos 21,8 millones de dólares, según la información inicial y los datos recopilados por IPO Scoop. La empresa reportó una cartera de pedidos de aproximadamente 1.100 millones de dólares al 30 de junio, más del doble de sus ingresos previstos para 2025. La cartera de pedidos no es lo mismo que las ventas reconocidas, pero indica el volumen de trabajo que los clientes se han comprometido a realizar en virtud de los pedidos y contratos vigentes.
Accelevation fue fundada en 2017 por su director ejecutivo, Michael Rubiera, y adquirida por la firma de capital privado Olympus Partners en enero de 2025, según un informe de Reuters sobre el registro original. La empresa contaba con 1716 empleados cuando se recopilaron los datos del folleto informativo.
La valoración deja poco margen para una desaceleración
En el extremo superior del rango propuesto, la valoración de 5370 millones de dólares equivaldría aproximadamente a 12 veces los ingresos de Accelevation en 2025 y a unas 247 veces su beneficio neto en el mismo año. Estas comparaciones se basan en datos históricos y no tienen en cuenta la rápida expansión de la empresa, pero demuestran cuánto crecimiento futuro ya está incluido en el precio de venta. El margen neto de 2025 fue ligeramente inferior al 5 %, lo que nos recuerda que el rápido crecimiento de las ventas aún no se ha traducido en una rentabilidad propia del sector del software.
La cuestión central en materia de inversión radica en si la construcción de centros de datos se mantendrá lo suficientemente sólida como para que Accelevation pueda convertir la cartera de pedidos pendientes en ingresos, al tiempo que expande sus fábricas y preserva sus márgenes. Su propia estimación de mercado, elaborada con el apoyo de consultores externos y resumida en el folleto informativo, sitúa el mercado potencial en 22.000 millones de dólares en 2025 y proyecta que podría alcanzar los 80.000 millones de dólares en 2030. Esta previsión no es una garantía; depende de la continua inversión en la nube y la inteligencia artificial, de una implementación más rápida de los centros de datos y de la demanda de sistemas con mayor densidad energética.
La ejecución es crucial, ya que la fabricación requiere una gran inversión de capital. Los pedidos pueden variar, los grandes proyectos de construcción pueden sufrir retrasos y los cambios en la arquitectura de los chips o el diseño de la refrigeración pueden obligar a los proveedores a reestructurar sus equipos. La cartera de pedidos pendientes también genera menos certeza que los ingresos ya generados. El folleto informativo advierte que el negocio depende del mantenimiento de las relaciones con los clientes, del cumplimiento de plazos de entrega exigentes y de la gestión de las cadenas de suministro a medida que crece. Los inversores también deberán evaluar la influencia de Olympus y otros propietarios actuales tras la transacción.
La oferta llega en un contexto de renovado interés por las empresas vinculadas a la IA que cotizan en bolsa. Un informe del martes señaló que los inversores se están volviendo más selectivos respecto a la posición de las empresas en la cadena de valor de la IA y si sus finanzas pueden respaldar una rápida expansión. Accelevation es rentable, a diferencia de muchas empresas tecnológicas en fase de crecimiento, pero su valoración propuesta parte de la base de que la demanda de infraestructura de centros de datos seguirá siendo excepcionalmente alta.
Una prueba más amplia para los proveedores de IA industrial
Si el precio de la operación se sitúa cerca del límite superior del rango previsto, indicaría que los mercados públicos están dispuestos a otorgar valoraciones elevadas al sector industrial subyacente a la computación de IA. Un precio más bajo o una menor cantidad de acciones sugerirían que los inversores buscan un mayor margen de seguridad tras años de ambiciosas previsiones de gasto.
Para Ohio, la transacción permitiría que un fabricante local de rápido crecimiento saliera a bolsa a una escala pocas veces vista entre los emisores industriales recientes. Para los inversores, la gira pondrá a prueba una premisa más sencilla: si los obstáculos físicos de la expansión de la IA pueden generar beneficios sostenibles, y no solo pedidos rápidos. La respuesta dependerá menos de los titulares sobre inteligencia artificial que de las fábricas, los plazos de entrega y la capacidad de Accelevation para convertir una cartera de pedidos de 1.100 millones de dólares en efectivo.











