Alabama ha abierto una exención de impuestos sobre servicios públicos de tres años para cuatro usos agrícolas de alto consumo energético, lo que ofrece a los operadores que cumplan los requisitos una nueva forma de reducir sus facturas de electricidad o gas natural hasta el 31 de agosto de 2029.
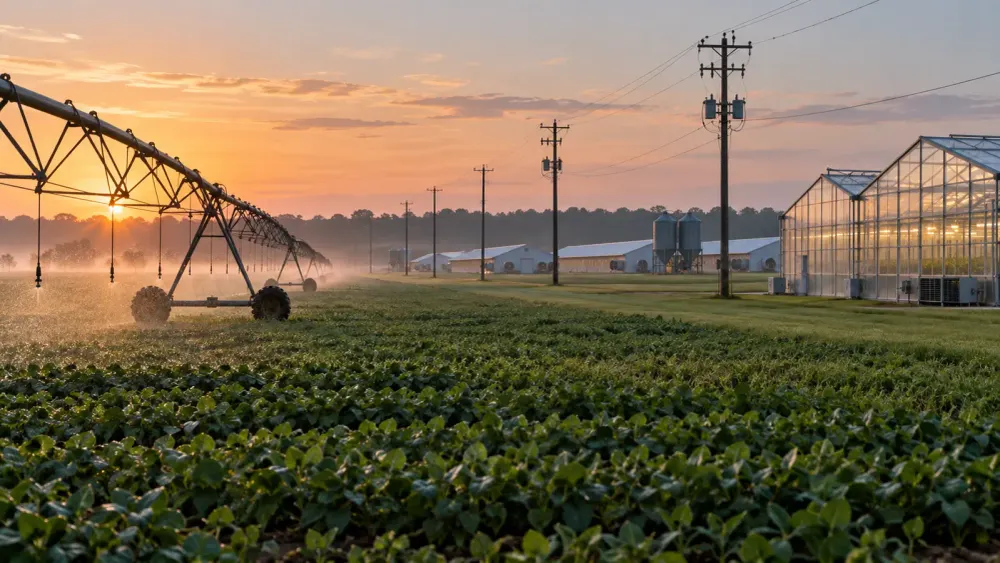
El Departamento de Ingresos de Alabama informó en un aviso publicado el 24 de septiembre que la exención se aplica a la energía utilizada en sistemas de aireación para acuicultura comercial, invernaderos comerciales, sistemas de riego por pivote y granjas avícolas. Entró en vigor el 1 de septiembre bajo la Ley 2026-595 y cubre el Impuesto Estatal sobre los Ingresos Brutos de Servicios Públicos asociado con el servicio que califica.
La exención no es automática. La empresa debe obtener el formulario STE-3, Certificado de Exención del Impuesto sobre Servicios Públicos, del departamento y, posteriormente, presentarlo a su compañía de electricidad o gas natural. El aviso del departamento incluye enlaces tanto a la solicitud en papel como a la solicitud electrónica a través de My Alabama Taxes.
Las empresas con cuentas de uso mixto se enfrentan a un requisito práctico adicional: la medición independiente. La Agencia Tributaria indica que, cuando una sola cuenta de servicios públicos abastece tanto a actividades exentas como no exentas, solo se puede excluir el uso que cumpla los requisitos, y ambos usos deben medirse por separado. Este detalle puede obligar a algunas explotaciones agrícolas a comparar el ahorro fiscal previsto con el coste de instalación o reconfiguración de los contadores antes de solicitar la exención.
La exención es más restrictiva que una reducción general del consumo energético en la agricultura. El departamento indica que no cubre la electricidad ni el gas utilizados para producir cáñamo industrial o cannabis. Los mismos límites figuran en la disposición del código estatal que implementa la ley, la cual establece el 1 de septiembre de 2026 como fecha de inicio y el 31 de agosto de 2029 como fecha de vencimiento.
El sistema de impuestos sobre los ingresos brutos de las empresas de servicios públicos de Alabama grava a estas compañías en función de los ingresos que reciben de sus clientes. La actualización pendiente del Departamento de Ingresos a la Regla 810-6-5-.26 detalla los tramos impositivos mensuales para la electricidad, el gas natural y el agua potable: un 4 % sobre los ingresos de hasta 40 000 dólares, y luego un porcentaje progresivo sobre los importes superiores a ese umbral. La exención excluye la energía agrícola que cumple los requisitos de la base imponible, en lugar de crear un reembolso posterior.
La enmienda a la normativa también demuestra que la implementación aún avanza en el proceso administrativo. El Departamento de Ingresos afirma que el cambio incorpora la Ley 2026-595 y elimina la redacción anterior sobre las solicitudes conjuntas de reembolso. Su sistema de seguimiento de la normativa sitúa la enmienda en estado de "pendiente de aprobación final" tras una audiencia celebrada el 4 de agosto, lo que significa que está a la espera del período de supervisión legislativa estatal obligatorio.
Según la documentación presentada, la norma propuesta no incrementa el costo de los bienes o servicios ni genera un impacto económico identificado por la agencia. Esta evaluación se refiere a la enmienda a la norma, no al valor de la exención fiscal para las explotaciones agrícolas individuales. Los documentos públicos del departamento de ingresos no cuantifican cuántas cuentas podrían cumplir los requisitos ni cuántos ingresos prevé dejar de percibir el estado durante el período de tres años.
Para los operadores que cumplan los requisitos, el primer paso es administrativo, no legislativo: documentar el equipo que cumple los requisitos, confirmar que el servicio público se mida por separado cuando sea necesario y obtener el certificado STE-3 antes de esperar la exención en las facturas futuras. El departamento no ha publicado una estimación del ahorro a nivel estatal, por lo que el beneficio dependerá del consumo de energía y el perfil de facturación de cada operación.