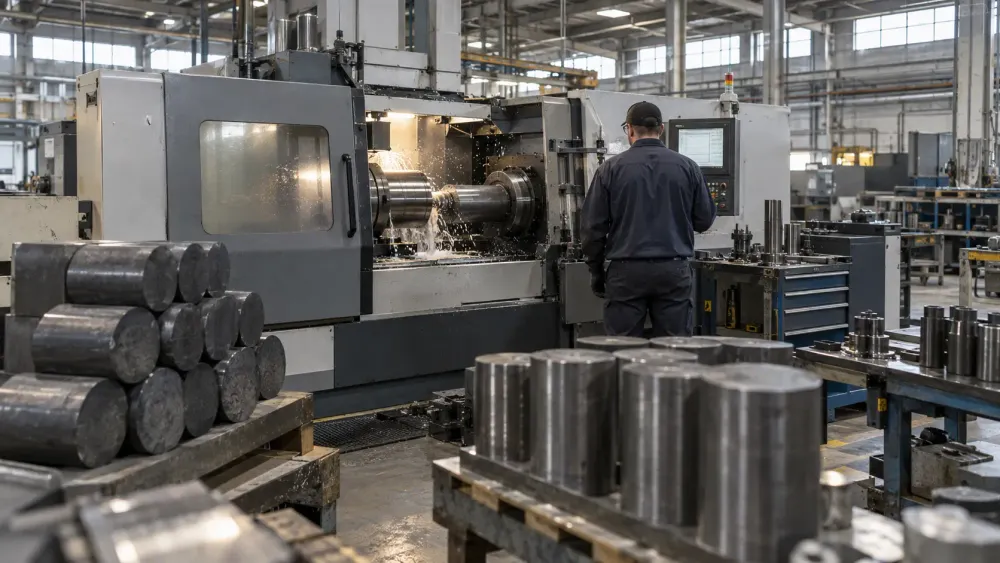
La Agencia de Logística de Defensa adjudicó a Elmet Technologies un contrato de entrega indefinida por un valor de hasta 2.000 millones de dólares para reconstruir las reservas de tungsteno de EE. UU., incluyendo un compromiso garantizado de 150 millones de dólares. Por su parte, el Pentágono se comprometió por separado a aportar 450 millones de dólares para ampliar la red de extracción, procesamiento y fabricación de la empresa. Estos dos acuerdos, anunciados el lunes, convierten una vulnerabilidad ya conocida en la cadena de suministro militar en una de las mayores intervenciones industriales directas de Washington para un metal estratégico. Sin embargo, también ponen de manifiesto las limitaciones de la cifra principal: la mayor parte del contrato depende de pedidos futuros, y las entregas de las reservas no comenzarán hasta que exista un nuevo suministro.
El contrato abarca el suministro de minerales, concentrados y tungstato de sodio de tungsteno a DLA Strategic Materials, según el comunicado. El contrato tiene un período base de cinco años, hasta el 30 de agosto de 2031, con una opción de prórroga hasta el 30 de agosto de 2033. Reuters informó de forma independiente sobre los términos y la inversión federal por separado.
El tungsteno es importante porque su densidad, dureza y resistencia al calor dificultan su sustitución en componentes militares sometidos a altas tensiones. La Agencia de Logística de Defensa enumera usos como superaleaciones para motores a reacción, proyectiles perforantes, contrapesos de aeronaves y munición para armas pequeñas. Elmet afirma que suministra a programas como Patriot, Javelin, Aegis, Trident II y THAAD, así como a los submarinos de las clases Virginia y Columbia. Estas afirmaciones provienen del contratista, pero la propia guía de materiales.
Un contrato diseñado para crear oferta antes de comprarla
La inusual secuencia de entregas es fundamental para el plan. Elmet declaró que no entregará material a la Reserva Nacional de Defensa hasta que haya suministros adicionales disponibles provenientes de nuevas minas, acuerdos de compra y ampliaciones de procesamiento. Esta disposición busca evitar que las compras federales desvíen material escaso de los fabricantes estadounidenses existentes. En la práctica, el gobierno está intentando ampliar la reserva antes de llenarla, en lugar de competir con empresas que ya utilizan tungsteno.
La inversión de 450 millones de dólares constituye el componente de fortalecimiento institucional de esta estrategia. Se requiere un pago inicial de 200 millones de dólares al cierre de la operación, con desembolsos posteriores vinculados al acuerdo. A cambio, el gobierno recibirá acciones preferentes rescatables, warrants que representan hasta el 19,9% de las acciones ordinarias de Elmet tras la transacción, el derecho a nombrar un consejero independiente y un observador del consejo sin derecho a voto. Esta estructura otorga a los contribuyentes una posible participación accionaria, al tiempo que sitúa al gobierno en una posición inusualmente cercana a la gobernanza de un proveedor de defensa.
Elmet planea destinar más de 165 millones de dólares a fábricas en Lewiston, Maine; Coldwater, Michigan; y Euclid, Ohio. También prevé invertir unos 150 millones de dólares en el Complejo de Tungsteno Springer, cerca de Imlay, Nevada, donde una empresa conjunta de propiedad mayoritaria con Blue Moon Metals y la australiana EQ Resources reiniciaría una mina, una planta de procesamiento y una instalación de conversión de paratungstato de amonio. Un segundo comunicado de la compañía proyecta el inicio de la producción en la mina y la planta de procesamiento a finales de 2027 y las operaciones de conversión en la segunda mitad de 2028. Estas fechas son planes, no la capacidad total alcanzada.
El dominio de China convirtió la concentración en un riesgo militar
Según la DLA , Estados Unidos actualmente no cuenta con ninguna mina de tungsteno en funcionamiento, a pesar de que las fábricas nacionales consumen este metal. El Servicio Geológico de Estados Unidos estima que China representa aproximadamente el 80 % de la producción minera mundial. Su último informe sobre materias primas también indica que cerca del 60 % del consumo estadounidense de tungsteno se destina a piezas de carburo cementado utilizadas para el corte y la resistencia al desgaste, lo que demuestra que los compradores del sector de defensa compiten con los sectores manufacturero, de la construcción, minero y energético.
Esa concentración cobró mayor relevancia después de que Pekín impusiera controles a las exportaciones en febrero de 2025 sobre determinados productos de tungsteno y tecnologías relacionadas. Si bien las normas exigen licencias en lugar de prohibir todos los envíos, la concesión de licencias permite influir en la disponibilidad y los plazos de entrega. Los registros de la AIE sitúan la entrada en vigor de estos controles en un anuncio conjunto del Ministerio de Comercio y la Administración de Aduanas de China. Posteriormente, China limitó el número de exportadores autorizados, lo que endureció aún más un mercado en el que la sustitución y el rápido desarrollo minero son difíciles.
Los precios y el consumo militar agravaron la presión. Un análisis de Reuters reveló que el precio de referencia del paratungstato de amonio había aumentado de menos de 400 dólares por tonelada métrica a más de 2200 dólares en aproximadamente un año, mientras que las exportaciones chinas se desplomaron tras la imposición de los controles. El tungsteno utilizado en las herramientas de corte de carburo suele reciclarse; el metal consumido en la fabricación de municiones generalmente se pierde. Esta diferencia convierte el combate sostenido en un problema de agotamiento de recursos, además de un problema de abastecimiento.
Las reservas son una medida de seguridad, no un inventario ordinario
La DLA Strategic Materials gestiona la Reserva Nacional de Defensa para preservar el acceso a los materiales necesarios para la defensa nacional y la industria civil esencial durante emergencias. La agencia se describe a sí misma como la principal entidad federal encargada del análisis, la adquisición y la gestión de materiales críticos para la seguridad. Su mandato público abarca la adquisición, el almacenamiento y la eliminación, lo que significa que el marco de Elmet no es una compra de armas, sino un esfuerzo por mantener los insumos básicos antes de que se vuelvan escasos.
La lógica de esta reserva se remonta a la escasez que marcó la producción industrial durante la Segunda Guerra Mundial y los inicios de la Guerra Fría. En virtud de la Ley de Almacenamiento de Materiales Estratégicos y Críticos, el gobierno puede adquirir y conservar materiales designados, procurando evitar perturbaciones innecesarias en los mercados comerciales. La DLA ha descrito la reserva como una póliza de seguro contra la dependencia extranjera o un punto único de fallo. Sus depósitos ya incluyen minerales y concentrados de tungsteno entre los productos almacenados, pero los inventarios y las necesidades militares cambian a medida que la tecnología y los conflictos consumen los materiales.
El reciclaje puede complementar el suministro extraído de minas, aunque no puede cubrir todas las necesidades. El programa de reciclaje recupera materiales, incluido el tungsteno, de equipos federales obsoletos y transfiere los materiales que cumplen los requisitos a la reserva. Este método es útil para superaleaciones y chatarra industrial. Es menos eficaz para materiales dispersos, residuos contaminados o tungsteno destruido por la detonación de un arma, por lo que el Pentágono sigue necesitando mineral nuevo, capacidad de conversión química y producción de productos terminados.
Una red de aliados reduce un riesgo pero crea otros
La red propuesta se extiende más allá de Nevada. Elmet afirma que planea inversiones o acuerdos de suministro vinculados a la mina Mt. Carbine en Australia y a la mina Barruecopardo en España, y que posteriormente coordinará el abastecimiento a través de una nueva división de refinación y comercialización. La diversificación geográfica reduce la dependencia de un solo país, pero también crea una cadena de minas, transporte marítimo, transformación química y fabricación en EE. UU. que debe funcionar según lo previsto.
El gobierno federal ha recurrido cada vez más al capital, los préstamos y los compromisos de compra a largo plazo para financiar este tipo de proyectos. Una mina o refinería no puede ponerse en marcha como un almacén; requiere permisos, ingeniería, equipos especializados, mano de obra cualificada y clientes dispuestos a firmar contratos antes de que comience la producción. La orden ejecutiva instruyó a las agencias a acelerar la financiación y la concesión de permisos para proyectos mineros nacionales. La transacción de Elmet añade a esta política un mecanismo de propiedad directa y un comprador garantizado.
Sin embargo, el abastecimiento mediante alianzas no equivale a la autosuficiencia nacional. El material australiano y español podría reducir la dependencia de China, aunque seguiría siendo vulnerable a interrupciones en el transporte marítimo, fluctuaciones cambiarias y problemas operativos locales. El cronograma de Nevada también deja al menos un año antes de la producción minera prevista y aproximadamente dos años antes de la capacidad de conversión planificada. Hasta entonces, los inventarios existentes, el reciclaje y el material importado deberán cubrir esta brecha.
El límite de 2.000 millones de dólares no son 2.000 millones de dólares gastados
El valor máximo del contrato es la cifra más visible, pero solo 150 millones de dólares están garantizados. Un contrato de entrega indefinida permite a la DLA realizar pedidos a lo largo del tiempo sin comprometer el límite máximo total al momento de la adjudicación. El gasto real dependerá de la demanda, el desempeño de los proveedores, la disponibilidad de materiales y las futuras decisiones federales. Asimismo, la inversión de 450 millones de dólares se realizará por etapas, y varias asignaciones a empresas aún están sujetas a plazos.
La propiedad federal también plantea interrogantes sobre la ejecución y la supervisión. Las opciones de compra pueden generar ganancias para el gobierno si el valor de Elmet aumenta, pero la participación accionaria no garantiza que una mina comience a operar a tiempo ni que una planta de conversión alcance la producción prevista. La representación en el consejo de administración puede mejorar la visibilidad del desempeño, al tiempo que difumina la línea tradicional entre regulador, cliente y accionista. La definición clara de hitos, condiciones de precios y transparencia determinará si el acuerdo protege tanto a los contribuyentes como a la oferta.
El cambio inmediato es, por lo tanto, institucional más que físico: Washington ha creado un marco de compras plurianual, ha comprometido capital y ha vinculado la reposición de existencias a la nueva producción. Sin embargo, aún no se observan toneladas adicionales en los depósitos federales ni una mayor producción nacional. Las próximas pruebas importantes serán el cierre de la inversión, la divulgación de los pedidos de la DLA, el progreso de la construcción en Nevada y los aumentos cuantificables en las plantas de Elmet en Estados Unidos. Si se alcanzan estos hitos, el Pentágono habrá transformado un diagnóstico de la cadena de suministro en capacidad operativa; hasta entonces, los acuerdos siguen siendo un plan con una financiación considerable para lograrlo.