El Departamento de Comercio finalizó el viernes márgenes antidumping del 123,04% para productos solares indios, del 94,36% para productos indonesios y del 65,43% para productos laosianos, impulsando así uno de los casos comerciales más importantes de Estados Unidos en relación con equipos de energía limpia. Según Reuters. Los resultados abarcan células fotovoltaicas de silicio cristalino y muchos paneles fabricados con ellas.
La decisión aún no garantiza la imposición de aranceles permanentes. La Comisión de Comercio Internacional de EE. UU. todavía debe determinar si las importaciones causaron un daño sustancial, amenazaron con dañar o impidieron el establecimiento de una industria nacional. La votación está programada para el 14 de octubre; si la comisión emite un dictamen afirmativo, se espera que el Departamento de Comercio emita las órdenes en noviembre. El orden es importante porque la medida del viernes resolvió las conclusiones del Departamento de Comercio sobre precios y subsidios, mientras que la comisión conserva la responsabilidad independiente de evaluar el daño a los productores estadounidenses.
Lo que decidió el Departamento de Comercio
Los derechos antidumping y compensatorios abordan diferentes distorsiones presuntamente sufridas. Los márgenes antidumping se aplican a las mercancías vendidas en Estados Unidos por debajo de un valor justo de referencia calculado. Los derechos compensatorios contrarrestan las subvenciones gubernamentales que cumplen los requisitos. Ambos pueden aplicarse al mismo envío, aunque el Departamento de Comercio ajusta los cálculos de los depósitos en efectivo en algunos casos para evitar contabilizar dos veces el mismo efecto de la subvención. Las tasas e instrucciones específicas de cada empresa, en lugar de una simple suma de dos porcentajes generales, determinan lo que un importador debe depositar.
Los márgenes finales del viernes modificaron varias de las cifras anunciadas a principios de año. En abril, los hallazgos de AD establecieron márgenes preliminares del 123,04% para India, 35,17% para Indonesia y 22,46% para Laos. La decisión final mantuvo sin cambios la cifra nacional de India, pero elevó las cifras generales reportadas para Indonesia y Laos. En febrero, los hallazgos de la agencia sobre subsidios habían establecido tasas preliminares del 125,87% para India, entre el 85,99% y el 143,30% para los productores indonesios mencionados y el 80,67% para Laos.
La investigación abarca las células y módulos fabricados con silicio cristalino, la tecnología dominante en el mercado estadounidense. Su alcance depende del origen de la célula: los módulos ensamblados en un tercer país a partir de células fabricadas en India, Indonesia o Laos pueden quedar incluidos en el ámbito de aplicación, mientras que los módulos producidos en uno de esos países a partir de células fabricadas en otros lugares generalmente quedan fuera. Se excluyen los productos de película delgada, incluidos los módulos de telururo de cadmio, así como varios productos pequeños para sistemas aislados de la red eléctrica, definidos de forma muy precisa. Dichos límites aparecen en el aviso.
Un canal de importación de rápido movimiento
Los flujos comerciales crecieron rápidamente antes de que comenzara el caso. Los datos comerciales muestran que las importaciones estadounidenses investigadas procedentes de India, Indonesia y Laos alcanzaron aproximadamente 1540 millones de dólares en 2024, frente a los cerca de 933 millones de dólares de 2023. El volumen procedente de India aumentó a 2300 millones de vatios en 2024, desde los 232 millones de vatios de 2022. Indonesia suministró 1800 millones de vatios en 2024, más del triple de su volumen de 2023. Laos pasó de no registrar importaciones investigadas en 2022 a 1910 millones de vatios en 2024.
La aceleración continuó. Los tres países suministraron 4.500 millones de dólares en importaciones solares estadounidenses en 2025, aproximadamente dos tercios del total, según datos comerciales gubernamentales citados en informes de abril . Esta magnitud implica que las tarifas finales no son una disputa menor sobre un proveedor marginal. Afectan a un importante canal de adquisición para desarrolladores, distribuidores y fabricantes en un momento en que Estados Unidos intenta aumentar tanto su capacidad de generación como fortalecer su cadena de suministro nacional.
La petición fue presentada en julio de 2025 por la Alianza para la Fabricación y el Comercio de Energía Solar Estadounidense, cuyos miembros incluyen a First Solar, Hanwha Qcells y Mission Solar Energy. En su etapa preliminar, la comisión de comercio encontró indicios razonables de que la industria nacional sufrió un daño material debido a las importaciones supuestamente vendidas por debajo de su valor justo y subsidiadas por los tres gobiernos. Este umbral permitió al Departamento de Comercio continuar con sus investigaciones sobre precios y subsidios; aún queda pendiente la sentencia definitiva sobre el daño sufrido.
El aumento de la producción manufacturera compensa las deficiencias de suministro
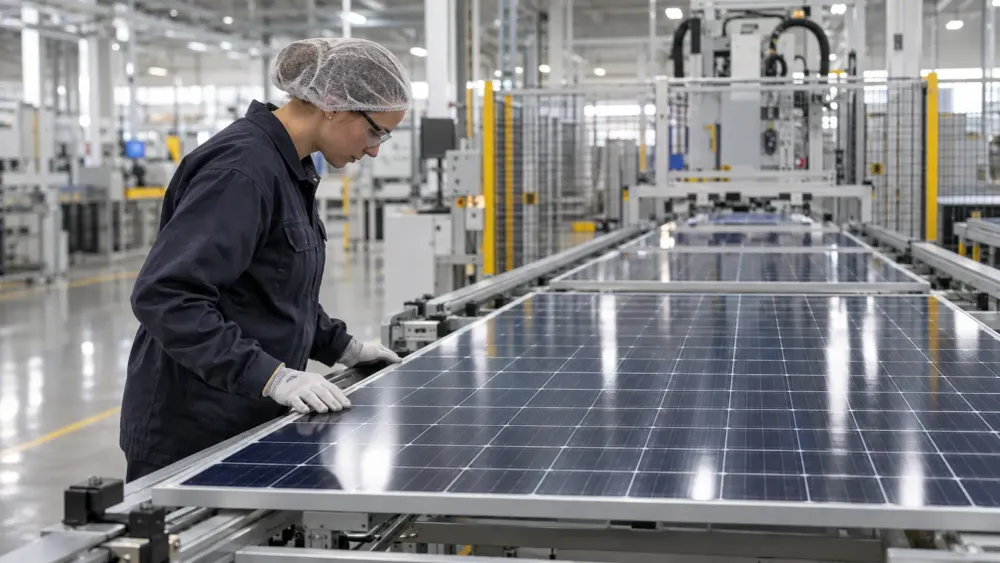
El ensamblaje nacional de módulos se ha expandido notablemente, lo que refuerza el argumento de los demandantes de que las fábricas estadounidenses pueden abastecer una mayor parte del mercado. El último informe de mercado de la Asociación de Industrias de Energía Solar sitúa la capacidad nominal nacional de módulos en aproximadamente 66 gigavatios, tras la puesta en marcha de cerca de un gigavatio en el segundo trimestre. Su panel de control de suministro independiente indica que Estados Unidos cuenta ahora con suficiente capacidad de módulos anunciada y en operación para cubrir la demanda interna anual.
Sin embargo, la capacidad no es lo mismo que la producción, y el ensamblaje de módulos es solo el paso industrial final. Un panel de silicio cristalino comienza con polisilicio, luego lingotes, obleas y celdas, antes de que estas últimas se conecten y laminen para formar un módulo. La capacidad de producción de EE. UU. es desigual en estas etapas. Una revisión federal de la cadena de suministro identificó la concentración de la producción inicial en el extranjero como una vulnerabilidad fundamental y describió el apoyo financiero, la certeza de la demanda y la escala como elementos necesarios para una cadena nacional más resiliente.
Esa distinción ayuda a explicar por qué los fabricantes nacionales y los promotores de proyectos pueden evaluar los mismos aranceles de manera diferente. Los productores de células pueden beneficiarse de protección de precios y una demanda más predecible. Las fábricas de módulos que dependen de células importadas pueden enfrentarse a mayores costes de insumos o a un menor número de proveedores elegibles. Por su parte, los promotores de proyectos a gran escala se preocupan por los precios de los módulos entregados, las condiciones contractuales, los plazos de financiación y la disponibilidad de productos sustitutivos cuando se prevé el inicio de la construcción.
La compensación de la implementación
La posible presión sobre los costos surge durante una fase de expansión a gran escala. La Administración de Información Energética (EIA) indicó que los desarrolladores planeaban agregar 43,4 gigavatios de capacidad solar a gran escala en 2026, lo que representa un aumento del 60 % con respecto a las adiciones de 2025 si se completan todos los proyectos, según su pronóstico de capacidad. La energía solar por sí sola representaba aproximadamente la mitad de la nueva capacidad planificada a gran escala. Una interrupción que retrase incluso una fracción de esos proyectos podría afectar la planificación del mercado eléctrico, especialmente en regiones donde la demanda de electricidad está en aumento.
Por lo tanto, la aplicación de las normas comerciales y la rapidez en la implementación de las mismas están en tensión, pero no son necesariamente objetivos opuestos. Los aranceles pueden generar oportunidades para que los productores nacionales inviertan, contraten personal y compitan sin que se distorsionen los precios. Una base de proveedores estadounidenses más amplia podría reducir la exposición a los cuellos de botella en el extranjero con el tiempo. Sin embargo, a corto plazo, los aranceles pueden aumentar los costos de adquisición, desviar pedidos a países ajenos al caso y complicar proyectos cuyos precios se basaron en supuestos previos.
La historia de las acciones comerciales en el sector solar demuestra la rapidez con la que puede cambiar el origen de los productos. En 2012, Estados Unidos impuso derechos antidumping y compensatorios a los productos solares chinos. Posteriormente, las rutas de producción y exportación se expandieron a otros países de Asia, lo que dio lugar a casos posteriores que involucraron a Camboya, Malasia, Tailandia y Vietnam. La investigación actual analiza si los siguientes grandes canales —India, Indonesia y Laos— también se beneficiaron del dumping o de subsidios bajo la legislación estadounidense. Cada caso es específico de un país y de los registros, pero en conjunto evidencian la dificultad de aplicar medidas correctivas comerciales en una red de fabricación tan dinámica.
¿Qué sigue?
La fase final de la comisión se centrará en la situación de la industria estadounidense, los volúmenes de importación, los efectos sobre los precios y si las importaciones analizadas causaron o amenazaron con causar daños materiales. El calendario publicado prevé una audiencia para el 9 de septiembre, la presentación de informes posteriores a la audiencia antes del 16 de septiembre y los comentarios finales a principios de octubre. Los comisionados evaluarán un expediente que incluye testimonios públicos, así como datos confidenciales de las empresas, inaccesibles para observadores externos.
Un voto afirmativo cumpliría con el requisito legal final para que el Departamento de Comercio emita órdenes de aranceles. Un voto negativo daría por concluidas las investigaciones sin dichas órdenes, incluso si el Departamento de Comercio detectara dumping y subsidios. Los importadores también deben estar atentos a las instrucciones de la Oficina de Aduanas y Protección Fronteriza, ya que los requisitos de depósito y la liquidación de las declaraciones dependen de las fechas, las tarifas de las empresas y las normas de alcance especificadas por los organismos.
El impacto comercial inmediato será variable. Las empresas que adquirieron módulos antes de las resoluciones finales, obtuvieron celdas fuera de los tres países o negociaron cláusulas de reparto de tarifas podrían verse parcialmente protegidas. Otras podrían buscar nuevos proveedores, renegociar contratos o retrasar las entregas mientras la comisión toma una decisión. La amplia gama de tarifas también implica que considerar que todos los productos de un país tienen una tarifa uniforme puede resultar engañoso.
La decisión del viernes es trascendental porque vincula dos objetivos políticos que Washington ha perseguido simultáneamente: la rápida construcción de nuevas infraestructuras eléctricas y una mayor base de fabricación nacional de energías limpias. El resultado final no estará determinado únicamente por el mayor porcentaje en las tablas del Departamento de Comercio. Dependerá de la determinación de la comisión sobre el perjuicio causado, de las órdenes arancelarias precisas que se deriven de ella, de la rapidez con que los compradores redirijan la oferta y de si la producción de células solares en EE. UU. se expande lo suficiente como para abastecer a las fábricas de módulos ya construidas.