
El precio minorista nacional del diésel para uso en carretera alcanzó los 6,285 dólares por galón el 14 de septiembre, mientras que el promedio de todos los tipos de gasolina subió a 4,455 dólares, según los últimos datos de la EIA. Estas cifras incluyen impuestos y representan aumentos de 68,6 centavos para el diésel y de 24,8 centavos para la gasolina en dos semanas.
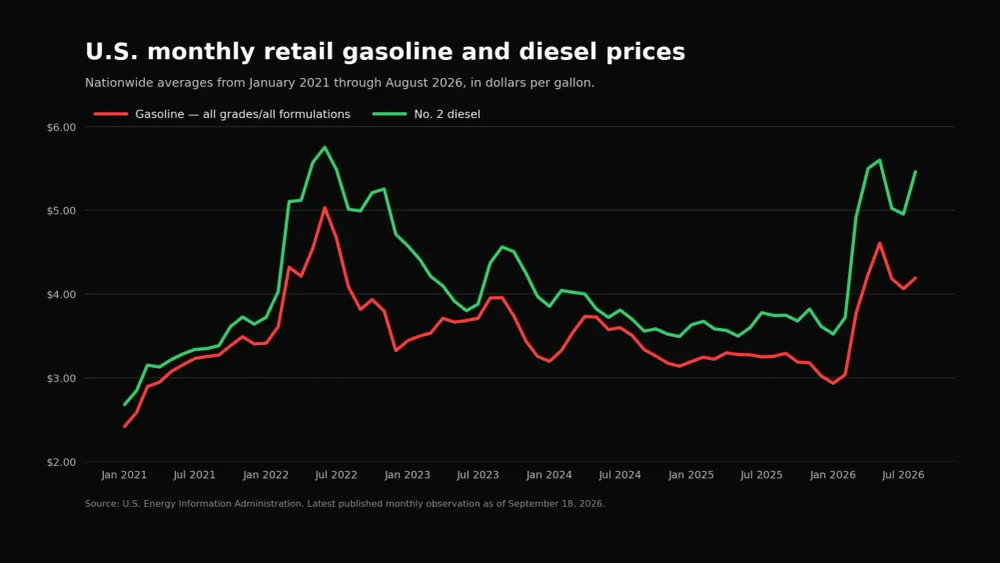
En la misma encuesta, el precio promedio de la gasolina regular fue de $4.319 por galón. La medida general para todos los grados, utilizada en el gráfico adjunto para mantener la coherencia de la serie histórica, incluye gasolina regular, de octanaje medio y premium. Los promedios mensuales de agosto, según la EIA, fueron de $4.192 para la gasolina y $5.462 para el diésel, en comparación con $3.258 y $3.744, respectivamente, un año antes.
Los aumentos están relacionados, pero no son idénticos. Ambos combustibles están absorbiendo un mayor costo del petróleo crudo debido a la interrupción del suministro global. El diésel también enfrenta una escasez más aguda del propio producto refinado, lo que expone a flotas de camiones, agricultores, empresas de construcción y consumidores a un sobreprecio que no puede explicarse únicamente por el precio del petróleo crudo.
El petróleo crudo regresó como la presión común
El petróleo crudo es el componente variable más importante en el precio minorista de la gasolina y el diésel. Su reciente aumento comenzó en la fase inicial de la cadena de suministro, antes de que el combustible llegara a una refinería o estación de servicio. El crudo Brent promedió 91 dólares por barril en agosto, 7 dólares más que en julio, según las perspectivas de mercado.
La EIA estima que las reservas mundiales de petróleo disminuyeron en aproximadamente 400 millones de barriles durante el período comprendido entre 2026 y agosto. La agencia calcula que las reservas cayeron a una tasa promedio de 3,9 millones de barriles por día en el segundo trimestre y proyecta descensos adicionales de 3 millones de barriles por día en el tercer trimestre y de 1,7 millones en el cuarto.
Esa reducción refleja un mercado en el que el consumo supera la producción y la oferta disponibles de inmediato. Además, elimina el colchón de inventario que normalmente absorbe una interrupción sin generar una respuesta de precios igualmente drástica. Cuando los barriles almacenados escasean, los compradores compiten con mayor agresividad por la producción actual, lo que eleva los precios del crudo y el costo mayorista que pagan las refinerías.
La producción estadounidense no se ha desplomado. La EIA proyecta que la producción nacional de crudo promediará 13,8 millones de barriles diarios en 2026, superando los 13,7 millones de 2025. Sin embargo, el petróleo se cotiza en un mercado global. Un aumento en la producción estadounidense puede mitigar el efecto de una escasez internacional sin aislar por completo a los automovilistas estadounidenses de ella.
Las interrupciones en Oriente Medio redujeron el suministro disponible
La presión geopolítica inmediata se concentra en torno a dos importantes corredores marítimos. La EIA informó que las interrupciones en la producción de crudo promediaron 6,7 millones de barriles por día en agosto, frente a los 5 millones de julio, ya que las exportaciones a través del estrecho de Ormuz y el estrecho de Bab el-Mandeb siguieron siendo limitadas y variables.
La agencia atribuyó parte de la interrupción a las nuevas restricciones a las exportaciones de petróleo iraní tras los ataques a buques cisterna en el estrecho de Ormuz. El Departamento del Tesoro impuso por separado sanciones marítimas a empresas y buques que, según afirmó, estaban vinculados a un sistema iraní de seguros y transporte marítimo que opera en torno al estrecho.
Los envíos de exportación saudíes a través del Mar Rojo también se vieron afectados. La EIA informó que los envíos de agosto desde el puerto saudí de Yanbu fueron aproximadamente la mitad de los de julio. Productores y comerciantes han respondido con oleoductos alternativos, viajes más largos, trasbordos de carga entre buques y otros cambios de ruta, pero estas soluciones provisionales pueden reducir el volumen disponible, aumentar los gastos de transporte o retrasar las entregas.
La EIA parte de la base de que los flujos de Oriente Medio mejorarán gradualmente, pero seguirán limitados durante el cuarto trimestre. En ese escenario, la agencia prevé que el crudo Brent alcance los 90 dólares por barril durante la segunda mitad de 2026. Asimismo, advierte que las condiciones cambiantes en ambas vías fluviales podrían generar una mayor volatilidad a corto plazo de la que contempla su pronóstico.
El diésel se enfrenta a un segundo mercado, más ajustado
El sobreprecio de 1,83 dólares del diésel con respecto al promedio de la gasolina general el 14 de septiembre refleja las condiciones del mercado mundial de destilados. El diésel, el gasóleo para calefacción y los productos derivados del combustible para aviones compiten por la producción de las refinerías. Sus precios pueden subir independientemente de la gasolina cuando la producción de destilados disminuye o la demanda aumenta.
En abril, las reservas de destilados en Estados Unidos cayeron por debajo de su nivel de los últimos cinco años. La EIA prevé que las existencias disminuyan por debajo de los 100 millones de barriles en septiembre y se mantengan por debajo del mínimo establecido entre 2021 y 2025 hasta finales de 2026 y durante gran parte de 2027. La agencia atribuye este descenso a la menor producción de refinerías en Oriente Medio, Rusia y China, así como a las fuertes exportaciones estadounidenses a un mercado internacional con escasez de oferta.
Las exportaciones netas de destilados de EE. UU. se han mantenido en niveles máximos de los últimos cinco años, o cerca de ellos, cada mes desde febrero. Estas exportaciones respaldan las operaciones de las refinerías y abastecen a clientes en el extranjero, pero en un mercado ajustado también vinculan más estrechamente el diésel nacional con los precios globales más altos. La EIA estima que el margen de refinación del diésel —la diferencia entre el precio mayorista del diésel y el petróleo crudo utilizado para producirlo— superará los 2 dólares por galón entre agosto y noviembre.
Las condiciones estacionales pueden acentuar este desequilibrio. Las refinerías suelen realizar tareas de mantenimiento durante el otoño, lo que limita temporalmente la producción. Al mismo tiempo, el consumo de diésel agrícola aumenta durante la cosecha y la demanda de gasóleo para calefacción empieza a incrementarse antes del invierno. El resultado es un periodo en el que la producción puede disminuir a medida que aumenta el consumo, con niveles de inventario inusualmente bajos para cubrir la diferencia.
La gasolina se enfrenta a una transición estacional algo diferente. La demanda suele disminuir tras el periodo de mayor afluencia de vehículos en verano, y el cambio de la gasolina de verano, más cara, a la de invierno puede reducir los costes de producción. Estos factores normalmente ejercerían presión a la baja sobre la gasolina. Sin embargo, este año, la disminución de las reservas mundiales de crudo y el coste de las interrupciones en el suministro de petróleo están teniendo el efecto contrario.
Los precios minoristas no varían en perfecta sincronía con el precio del petróleo crudo. Las refinerías primero transforman el crudo en productos, los mayoristas transportan esos combustibles a través de oleoductos y terminales, y las estaciones de servicio fijan el precio de los inventarios adquiridos en momentos diferentes. Por lo tanto, las variaciones en los precios del crudo y los márgenes de las refinerías pueden llegar a cada gasolinera a ritmos distintos. Los costos de transporte, los impuestos estatales y locales, las formulaciones de combustible requeridas y las condiciones de suministro regionales también generan diferencias sustanciales con respecto a la cifra nacional.
Las lecturas de la EIA son estimaciones estadísticas, no un censo de todas las gasolineras. La agencia realiza encuestas semanales en los puntos de venta y reporta los precios, impuestos incluidos. Luego, calcula las cifras mensuales y anuales como promedios simples de las estimaciones semanales disponibles. Esta distinción es importante en un mercado que cambia rápidamente: el punto de agosto en el gráfico describe el mes completo, mientras que la lectura del 14 de septiembre proporciona la información más reciente citada en este artículo.
La misma distinción explica por qué el precio que observa un conductor puede diferir del promedio nacional sin contradecirlo. La gasolina reformulada, obligatoria en ciertas zonas para cumplir con las normas de calidad del aire, tuvo un precio promedio de $4.816 en todos los grados el 14 de septiembre. La gasolina convencional tuvo un precio promedio de $4.269. Ambos precios forman parte de la estimación nacional de $4.455 para todos los grados, pero ninguno representa a todos los mercados locales.
El gráfico sitúa el aumento actual en contexto
El registro mensual muestra que ambos combustibles se mantienen por debajo de sus máximos de junio de 2022, considerando el mes completo. El precio promedio de la gasolina (para todos los grados) fue de $5.032 en junio de 2022, mientras que el del diésel fue de $5.754. Para enero de 2026, esos promedios habían descendido a $2.936 y $3.523, respectivamente, antes de repuntar rápidamente durante la primavera y el verano.
El precio del diésel en agosto de 2026 se situó a tan solo 29,2 centavos por debajo de su máximo mensual de junio de 2022. La lectura semanal del 14 de septiembre ya superó ese pico mensual anterior, si bien las observaciones semanales y mensuales abarcan periodos distintos y no deben considerarse equivalentes directas. El promedio mensual final de septiembre no estará disponible hasta que se completen las observaciones semanales del mes.
La EIA pronostica actualmente precios promedio para todo el año 2026 de $3.84 para la gasolina y $5.07 para el diésel. Su pronóstico para 2027 disminuye a $3.35 y $4.40, respectivamente, a medida que se recuperan la producción y los flujos comerciales en Medio Oriente, se reabastecen los inventarios mundiales y la producción de crudo estadounidense aumenta hasta alcanzar una cifra proyectada de 14.3 millones de barriles por día.
Esa trayectoria es condicional, no está garantizada. Una normalización más rápida del transporte marítimo y la producción de refinerías podría reducir los precios mayoristas y minoristas. Las continuas restricciones a las exportaciones, las paradas adicionales de refinerías o una recuperación más lenta de los inventarios podrían mantener elevados los márgenes del crudo y el diésel. Por el momento, la evidencia indica que los automovilistas están pagando por una escasez mundial de crudo, mientras que los usuarios de diésel pagan por esa escasez, además de una escasez adicional de combustible destilado.






