
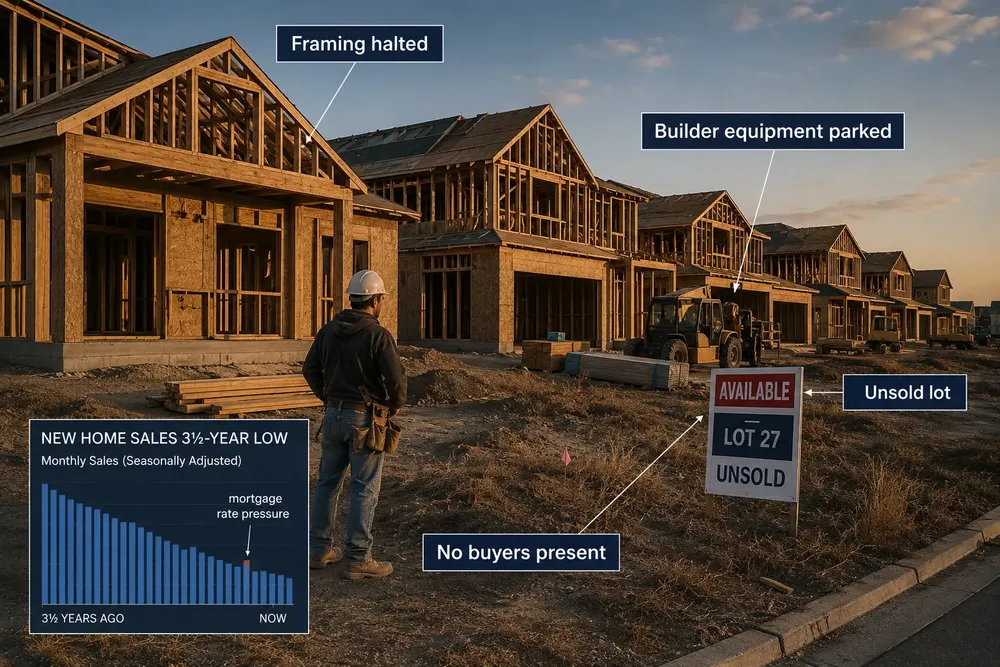
, la construcción de viviendas unifamiliares en Estados Unidos cayó un 9,9%, hasta una tasa anual ajustada estacionalmente de 808.000 viviendas, la más baja desde noviembre de 2022.La construcción en general disminuyó un 12,4%, lo que añade otra señal de debilidad a un mercado ya limitado por tipos hipotecarios cercanos al 7%. Los últimos datos del Censo muestran que la construcción de viviendas unifamiliares se sitúa un 15,7% por debajo de su nivel del año anterior, mientras que Reuters informó de que los contratos pendientes para viviendas existentes también disminuyeron un 2,3% en julio.
Las cifras describen un mercado inmobiliario con un problema inusual: Estados Unidos puede experimentar simultáneamente una escasez de viviendas a largo plazo y una débil demanda inmediata de nuevas construcciones. Los constructores no responden a la cantidad teórica de estadounidenses que necesitan vivienda, sino a la cantidad de hogares que pueden permitirse comprarla a los precios y costos de financiamiento vigentes. Cuando las tasas hipotecarias son lo suficientemente altas como para excluir a los compradores del mercado, una escasez estructural no se traduce necesariamente en un fuerte volumen de ventas o construcción mensual.
Hubo una señal contraria. Los permisos de construcción de viviendas unifamiliares aumentaron un 2,5%, hasta alcanzar una tasa anual de 894.000, mientras que los permisos para todo tipo de viviendas subieron un 5%, hasta 1,443 millones. Esto sugiere que los constructores no han abandonado el desarrollo futuro. Están preservando proyectos que pueden avanzar si mejoran las condiciones de financiación, aunque retrasen la puesta en marcha de la construcción de algunos de esos planes.
Los tipos de interés hipotecarios han cambiado la asequibilidad sin reducir la necesidad de vivienda
La tasa promedio de una hipoteca fija a 30 años se mantiene en torno al 6,7%, más del doble de las tasas disponibles para muchos propietarios que compraron o refinanciaron durante el período de crédito excepcionalmente barato de la pandemia. La encuesta hipotecaria ofrece la medida más clara de la restricción de financiamiento: incluso pequeñas variaciones en torno al nivel actual modifican sustancialmente el pago necesario para comprar una vivienda.
Para un hogar que solicita un préstamo de $400,000, una hipoteca a 30 años con una tasa de interés del 6.7% requiere aproximadamente $2,580 mensuales de capital e intereses, antes de impuestos a la propiedad, seguros o cuotas de la comunidad. Con una tasa del 3%, el mismo préstamo requeriría alrededor de $1,686. La diferencia se acerca a los $900 mensuales sin modificar el precio de la vivienda ni el monto del préstamo.
Esa aritmética afecta directamente a los posibles compradores, pero también limita la oferta. Millones de propietarios actuales tienen hipotecas con tasas muy inferiores a las del mercado actual. Vender una casa puede significar, por lo tanto, renunciar a una financiación barata y contraer un préstamo considerablemente más caro para la nueva propiedad. Los economistas suelen describir este efecto como el "bloqueo" de la tasa hipotecaria: los propietarios que de otro modo podrían mudarse permanecen donde están porque la penalización por financiación es demasiado alta.
El resultado puede parecer contradictorio. Las tasas de interés altas debilitan la demanda porque los compradores no pueden permitirse comprar una vivienda tan grande, al tiempo que limitan la oferta porque los propietarios actuales se muestran reacios a vender. Por lo tanto, los precios no necesariamente caen tan drásticamente como el volumen de transacciones.
Los constructores se enfrentan a un problema de inventario a corto plazo dentro de una escasez a largo plazo
La disminución en los nuevos proyectos también refleja la oferta actual de viviendas. Las constructoras deben decidir si añadir una nueva urbanización o fase resulta económicamente viable, dado que la venta de las viviendas terminadas se demora más. Ben Ayers, economista sénior de Nationwide, declaró a Reuters que es probable que las constructoras sigan mostrándose reacias a realizar nuevas inversiones sustanciales hasta que los tipos de interés hipotecarios bajen lo suficiente como para facilitar la venta del inventario existente.
Esto no invalida las estimaciones que indican que el país necesita más viviendas. Demuestra que la necesidad de vivienda y la demanda efectiva de compra son conceptos económicos diferentes. Un hogar puede necesitar una vivienda, pero no poder acceder a una hipoteca lo suficientemente grande como para comprarla. Un área metropolitana puede tener muy pocas viviendas en relación con su población, mientras que los constructores de esa misma zona se enfrentan a ventas insuficientes a los precios actuales.
Las constructoras han recurrido cada vez más a la reducción de las tasas hipotecarias, la ayuda para los gastos de cierre y otros incentivos para cubrir esa brecha. Estas concesiones pueden hacer que una vivienda nueva sea más competitiva frente a una ya existente, ya que las grandes constructoras suelen tener mayor flexibilidad financiera que los propietarios individuales para subvencionar la financiación.
Pero los incentivos tienen límites. Si los compradores esperan que las tasas bajen más adelante, o si los pagos mensuales siguen estando por encima de los umbrales de calificación incluso después de las concesiones, los constructores aún tienen motivos para ralentizar el ritmo de las nuevas construcciones.
La actividad en viviendas existentes muestra la misma restricción desde el otro lado
Según cifras publicadas por Reuters , la firma de contratos para la compraventa de viviendas de segunda mano cayó un 2,3% en julio , alcanzando su nivel más bajo desde enero . El economista jefe de la Asociación Nacional de Agentes Inmobiliarios, Lawrence Yun, señaló que el hecho de que los tipos de interés hipotecarios alcanzaran sus niveles más altos del año durante la temporada de ventas de verano fue uno de los factores que influyó negativamente en los compradores.
No obstante, el mercado se ha vuelto menos favorable para los vendedores. En muchos mercados, las viviendas tardan más en venderse, las ofertas por encima del precio de venta son menos frecuentes y la oferta ha mejorado tras la extrema escasez experimentada a principios de la década. Ninguno de estos cambios produce automáticamente una corrección de precios a nivel nacional, ya que las condiciones del mercado inmobiliario varían considerablemente según el área metropolitana y la región.
Esa diferencia regional es importante. Una ciudad con un rápido crecimiento demográfico y laboral, una oferta limitada de terrenos y una construcción restringida puede comportarse de manera muy diferente a un mercado donde la migración durante la pandemia se ha ralentizado y las nuevas urbanizaciones han añadido un volumen considerable de viviendas.
Por lo tanto, las estadísticas nacionales describen la tendencia general, no cada mercado local.
El aumento de permisos de julio es la razón por la que la caída de un mes no debe confundirse con un colapso
Las cifras mensuales de inicios de construcción de viviendas son volátiles y están sujetas a revisión, y la Oficina del Censo informa intervalos de confianza estadística relativamente amplios en torno a muchos cambios mensuales. Por lo tanto, el descenso de julio debe interpretarse junto con otras evidencias, en lugar de considerarse una declaración aislada de que la construcción residencial ha entrado en un nuevo colapso.
Sin embargo, resulta difícil ignorar la tendencia general. La construcción de viviendas unifamiliares alcanzó su nivel más bajo en más de tres años. La construcción interanual disminuyó drásticamente. La actividad de contratos para viviendas existentes se debilitó. Los tipos de interés hipotecarios se mantienen elevados. En conjunto, estos indicadores describen un sector inmobiliario que opera por debajo de su capacidad reciente.
Los permisos constituyen el principal motivo para ser cautelosos a la hora de llegar a una conclusión más severa. Los constructores siguen solicitando autorización para futuras viviendas, lo que sugiere que perciben una demanda que podría resurgir si mejora la financiación.
Por lo tanto, la principal limitación no es la ausencia de estadounidenses que deseen tener una vivienda, sino el precio de convertir ese deseo en un pago mensual.
Mientras los tipos de interés hipotecarios, los precios de las viviendas, los ingresos familiares o alguna combinación de los tres cambien sustancialmente, el mercado inmobiliario puede permanecer en un equilibrio incómodo: los compradores necesitan viviendas, los constructores pueden construirlas y los propietarios actuales podrían venderlas, pero al mismo tiempo, cada vez menos transacciones tienen sentido desde el punto de vista financiero.






